Grenzgänger Tessin: Steuern 2026 nach dem neuen Abkommen
Kurz gesagt
Es kommt darauf an, wann Sie angefangen haben. Wer zwischen dem 31. Dezember 2018 und dem 17. Juli 2023 als Grenzgänger im Tessin gearbeitet hat, ist ein bisheriger Grenzgänger und zahlt seine Steuern nur in der Schweiz. Wer später angefangen hat, ist ein neuer Grenzgänger: Das Tessin zieht 80 % der normalen Quellensteuer ab, und Italien besteuert den Lohn über 10’000 Euro und rechnet einen Teil der Schweizer Steuer an.
So formuliert klingt das nach einem technischen Detail. Im Portemonnaie ist es keines. Mit den Tessiner Tarifen 2026 und den italienischen Steuerstufen 2026 zahlt eine alleinstehende Person mit 5’500 Franken brutto, 13-mal im Jahr ausbezahlt, als bisheriger Grenzgänger rund 7’790 Euro Steuern pro Jahr und als neuer Grenzgänger rund 19’790 Euro. Wir zeigen unten, woher diese Zahlen kommen, wer in welche Gruppe fällt, was Homeoffice und die Ersatzsteuer von 25 % ändern und was sich für 2027 abzeichnet. Die Tessiner und italienischen Dokumente, die wir verlinken, gibt es nur auf Italienisch.
Bisherige oder neue Grenzgänger: Ein Datum entscheidet
Das Abkommen zwischen der Schweiz und Italien vom 23. Dezember 2020 ist seit dem 17. Juli 2023 in Kraft und gilt ab dem 1. Januar 2024. Es hat die Vereinbarung von 1974 abgelöst, die nicht einmal festlegte, wer überhaupt Grenzgänger ist. Jetzt gibt es eine Definition, und sie gilt für alle: Grenzgänger ist, wer in einer Gemeinde wohnt, die ganz oder teilweise im 20-km-Streifen entlang der Grenze liegt, in den Kantonen Tessin, Graubünden oder Wallis angestellt arbeitet und grundsätzlich jeden Tag nach Hause zurückkehrt. Im Tessin hören Sie für die beiden Gruppen meist die italienischen Begriffe «vecchi frontalieri» und «nuovi frontalieri».
Die «Gemeinde innerhalb von 20 km» wird nicht mit dem Lineal gemessen. Massgebend ist eine offizielle Liste, auf die sich beide Staaten geeinigt haben, die Liste 1 (Elenco 1). Daneben gibt es eine ältere Liste 1A, jene der Vereinbarung von 1974. Laut der Richtlinie der Tessiner Steuerverwaltung zum Omnibus-Dekret enthält die Liste 1 rund 70 italienische Gemeinden mehr. Dieser Unterschied hat, wie wir noch sehen werden, eine eigene Gruppe geschaffen.
Für die «tägliche Rückkehr» gibt es eine Toleranz. Das Zusatzprotokoll erlaubt, aus beruflichen Gründen an bis zu 45 Tagen pro Kalenderjahr nicht nach Hause zurückzukehren, Ferien- und Krankheitstage nicht mitgezählt. Das Merkblatt des Kantons rechnet das so um: rund ein Tag pro Woche bei einem Vollzeitpensum. Wer darüber liegt, verliert den Status für dieses Jahr.
Bisheriger Grenzgänger ist, wer irgendwann zwischen dem 31. Dezember 2018 und dem 17. Juli 2023 in einem der drei Kantone als steuerlicher Grenzgänger gearbeitet hat, auch nur kurz. Eine Mindestdauer gibt es nicht. Der Arbeitgeber muss aber für diese Zeit Quellensteuer abgeliefert haben, und Sie müssen damals in einer Gemeinde der Liste 1A gewohnt haben. Die Staatsangehörigkeit spielt keine Rolle, und der Ausweis G allein genügt nicht: Für die Steuer ist Grenzgänger, wer die Bedingungen des Abkommens erfüllt, auch ein Schweizer mit Wohnsitz in Italien.
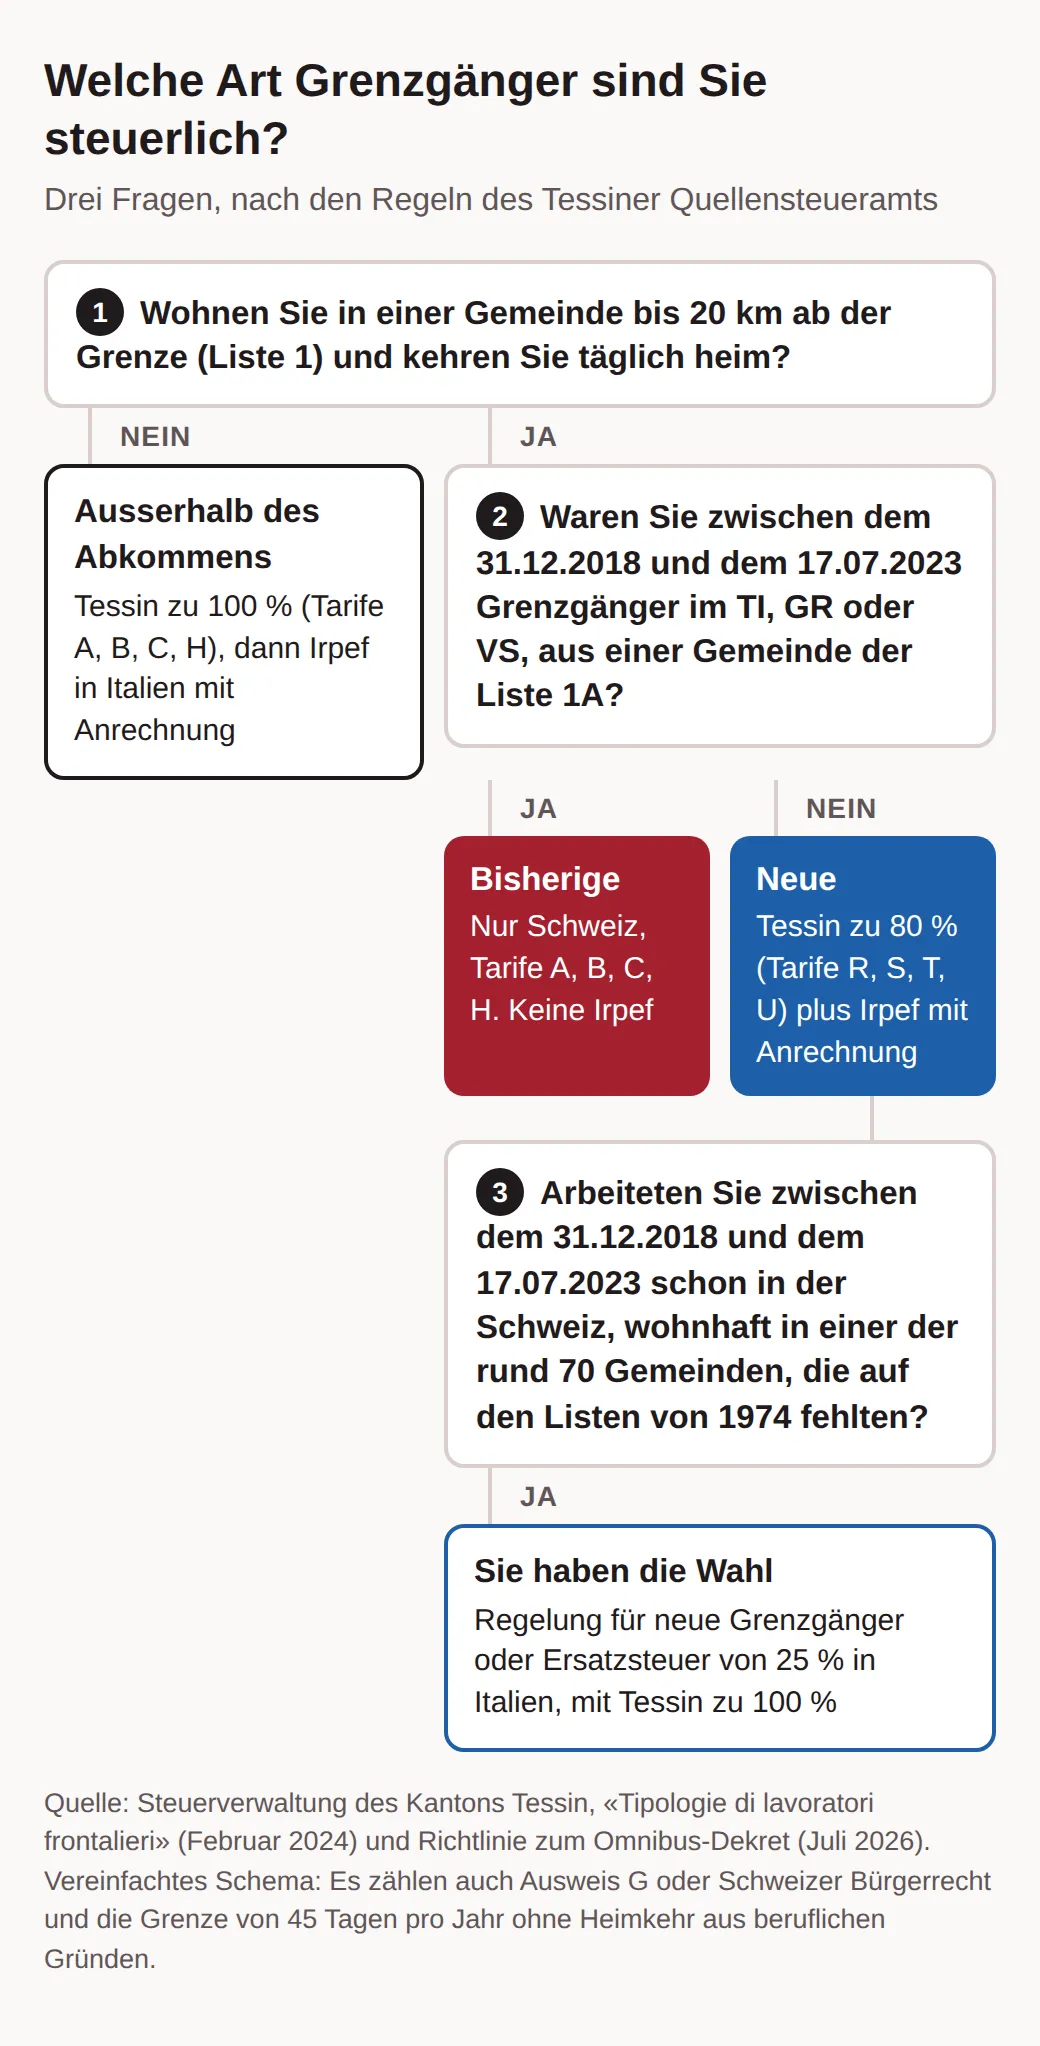
Wer weiter weg wohnt oder nur am Wochenende nach Hause fährt, fällt nicht unter das Abkommen. Für diese Personen erhebt das Tessin die volle Quellensteuer, und Italien besteuert denselben Lohn und rechnet die Schweizer Steuer an, wie das kantonale Dokument zu den Kategorien von Grenzgängern beschreibt. Für alle anderen kommt die erste Rechnung aus dem Tessin.
Wie viel Quellensteuer das Tessin 2026 abzieht
Der Arbeitgeber zieht die Quellensteuer jeden Monat vom Lohn ab. Für bisherige Grenzgänger verwendet er die ordentlichen Tarife A, B, C und H. Für neue Grenzgänger gelten die Tarife R, S, T und U, die 80 % der ordentlichen Tarife betragen: So will es Artikel 3 des Abkommens, der die Steuer auf höchstens 80 % der Bundes-, Kantons- und Gemeindesteuer begrenzt. Der Buchstabe steht für die Familiensituation: A und R für Alleinstehende, B und S für Verheiratete, deren Ehepartner kein Einkommen hat, C und T, wenn beide Ehepartner erwerbstätig sind, H und U für Alleinerziehende. Die Zahl hinter dem Buchstaben gibt die Anzahl Kinder an.
Das Tessin berechnet den Steuersatz auf Jahresbasis. Die kantonale Quellensteuer-Richtlinie erklärt das an einem Beispiel: Wer 5’000 Franken im Monat plus einen 13. Monatslohn verdient, hat ein satzbestimmendes Einkommen von 65’000 Franken, und der Satz, der sich daraus ergibt, gilt für jeden Monatslohn. Die Sätze 2026 haben wir der offiziellen Tarifdatei der Eidgenössischen Steuerverwaltung (ESTV) entnommen. Für einen Lohn von 5’500 Franken, 13-mal ausbezahlt, also 71’500 Franken im Jahr, ergeben sich diese Werte:
| Situation | Bisherige Grenzgänger | Neue Grenzgänger |
|---|---|---|
| Alleinstehend, ohne Kinder | A0: 10,1 % | R0: 8,0 % |
| Verheiratet, Partner ohne Einkommen | B0: 5,2 % | S0: 4,1 % |
| Verheiratet, beide erwerbstätig, 2 Kinder | C2: 5,9 % | T2: 4,7 % |
| Alleinerziehend mit 1 Kind | H1: 3,8 % | U1: 3,0 % |
Für die alleinstehende Person heisst das 555.50 Franken im Monat als bisheriger Grenzgänger und 440 Franken als neuer. Der neue Grenzgänger zahlt in der Schweiz also weniger. Das Problem: Seine Rechnung endet hier nicht, und er kann in der Schweiz auch keine nachträgliche ordentliche Veranlagung verlangen, um Auslagen und Abzüge geltend zu machen. Das Merkblatt des Kantons hält fest, dass die beiden Staaten das ausgeschlossen haben. Der Rest entscheidet sich in Italien.
Was neue Grenzgänger in Italien zahlen
Der neue Grenzgänger deklariert den Schweizer Lohn in Italien, aber nicht ganz. Das Rundschreiben 25/E der italienischen Steuerbehörde (Agenzia delle Entrate) bestätigt, dass seit 2024 die ersten 10’000 Euro des Einkommens von Grenzgängern von der Irpef befreit sind, der italienischen Einkommenssteuer. Der Freibetrag stieg mit dem Ratifikationsgesetz von 2023 von 7’500 Euro auf diesen Wert. Dasselbe Gesetz hat die Schweizer Familienzulagen steuerfrei gestellt und Beiträge an branchenweite Frühpensionierungsmodelle abzugsfähig gemacht. Gemäss der Anleitung zur Steuererklärung 730/2026 tragen Sie den ganzen Lohn mit dem Code 4 ein, und bei der Berechnung zählt nur der Teil über 10’000 Euro.
Auch die in der Schweiz abgezogenen Sozialversicherungsbeiträge verringern die Bemessungsgrundlage. Diese Formel nennen die italienischen und Schweizer Gewerkschaften der Grenzgänger, von der CGIL bis zur OCST, in ihrem Leitfaden zum neuen Abkommen: Bruttolohn minus Freibetrag, Familienzulagen und Beiträge an AHV, IV, EO, ALV, Pensionskasse und Unfallversicherung. Auf das verbleibende Einkommen werden die Irpef-Stufen 2026 angewandt, die das Haushaltsgesetz 2026 angepasst hat: 23 % bis 28’000 Euro, 33 % bis 50’000 Euro, 43 % darüber.
Dann folgt die Anrechnung der Schweizer Steuer, mit einer Falle, die manche Rechner im Netz übersehen. Nach Artikel 165 Absatz 10 des italienischen Einkommenssteuergesetzes, auf den auch das Rundschreiben 25/E verweist, wird die Anrechnung im selben Verhältnis gekürzt, in dem das ausländische Einkommen in Italien besteuert wird. Praktisch frisst der Freibetrag also auch einen Teil der Anrechnung: Werden in Italien 86 % des Einkommens besteuert, werden 86 % der Schweizer Steuer angerechnet, nicht die ganze.
Die Rechnung Schritt für Schritt
Nehmen wir die alleinstehende Person mit 5’500 Franken, 13-mal im Jahr. Zum Umrechnen verwenden wir den Referenzkurs der EZB vom 16. Oktober 2026, 0,9272 Franken für einen Euro. Bei den Sozialbeiträgen berücksichtigen wir nur jene, die für alle gleich sind: 5,3 % für AHV, IV und EO gemäss Merkblatt 2.01 und 1,1 % für die Arbeitslosenversicherung gemäss Merkblatt 2.08. Pensionskasse und Unfallversicherung sind von Arbeitgeber zu Arbeitgeber verschieden und bleiben aussen vor.
- Jahreslohn: 71’500 Franken, also 77’114 Euro.
- Minus Beiträge an AHV, IV, EO und ALV von 6,4 %: 72’179 Euro.
- Minus Freibetrag von 10’000 Euro: steuerbares Einkommen von 62’179 Euro.
- Irpef vor Anrechnung: 6’440 Euro auf den ersten 28’000, 7’260 Euro auf den nächsten 22’000 und 5’237 Euro auf dem Rest, insgesamt 18’937 Euro. Über 50’000 Euro fällt der italienische Abzug für Arbeitnehmende weg.
- Schweizer Steuer: 5’720 Franken, also 6’169 Euro. Angerechnet wird der in Italien besteuerte Anteil, 62’179 von 72’179: 5’314 Euro.
- Zu zahlende Irpef: 18’937 minus 5’314, also 13’622 Euro.
Insgesamt sind das rund 19’790 Euro Steuern pro Jahr, gegenüber 7’790 Euro beim bisherigen Grenzgänger mit demselben Lohn. Nicht in unserer Rechnung enthalten sind die regionalen und kommunalen Zuschlagsteuern (addizionali), die von der Wohngemeinde abhängen, und persönliche Abzüge wie Arztkosten oder Hypothekarzinsen, die der neue Grenzgänger in Italien geltend machen kann. Die tatsächliche Rechnung sieht für jede Person etwas anders aus, die Grössenordnung stimmt aber, und das zeigt sich deutlich, wenn man mehrere Löhne vergleicht.
Drei Regelungen im Vergleich
Wir haben dieselbe Rechnung für drei typische Löhne im Tessin wiederholt, immer für eine alleinstehende Person ohne Kinder. Die Grafik stellt drei Fälle nebeneinander: den bisherigen Grenzgänger, den neuen Grenzgänger und den neuen Grenzgänger, der die Ersatzsteuer von 25 % wählt, um die es im nächsten Abschnitt geht.
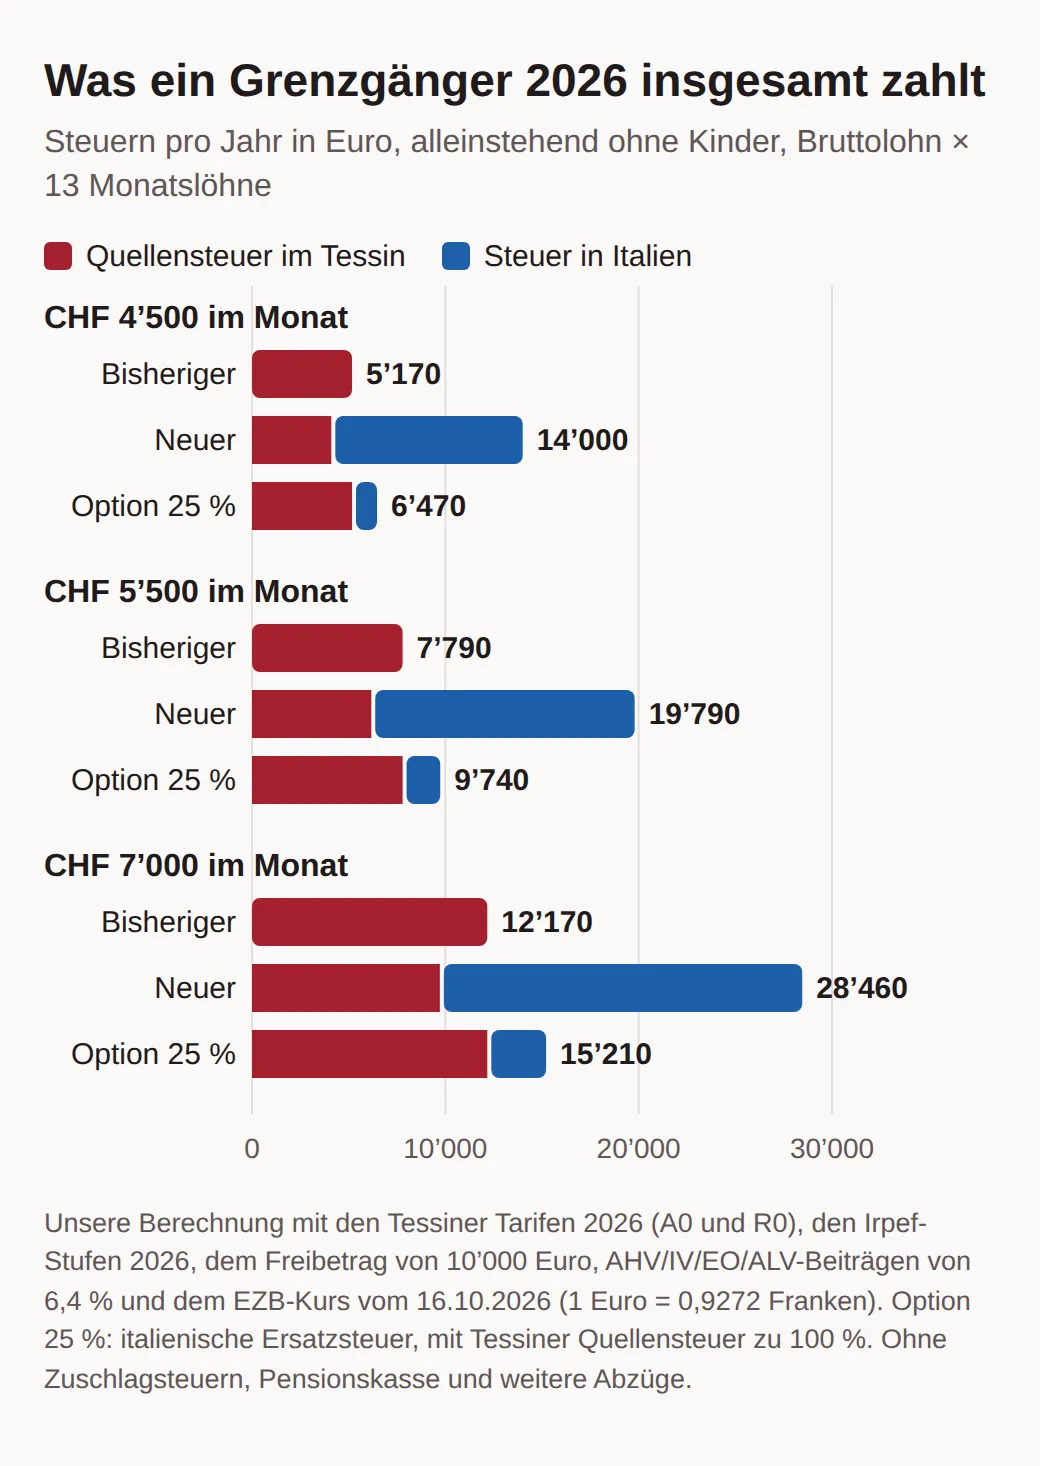
Der rote Teil ist beim neuen Grenzgänger immer der kürzeste: In der Schweiz zahlt er am wenigsten. Die Irpef beträgt aber etwa das Doppelte bis knapp das Zweieinhalbfache dessen, was das Tessin abzieht, weil die Anrechnung nur einen Teil der italienischen Steuer deckt. Das Ergebnis: Bei gleichem Lohn zahlt der neue Grenzgänger 2,3- bis 2,7-mal so viel Steuern wie der bisherige. Bei 5’500 Franken im Monat beträgt der Unterschied rund 12’000 Euro im Jahr, also rund 1’000 Euro im Monat.
Wer ein Stellenangebot im Tessin mit einem in Italien vergleicht, muss deshalb vom echten Nettolohn ausgehen, nicht vom Bruttolohn in Franken. Und er muss vor der Unterschrift wissen, in welche Gruppe er fällt, denn für neue Grenzgänger kommt die Irpef ein Jahr später mit der Steuererklärung und erscheint nicht auf der Lohnabrechnung.
Die Ersatzsteuer von 25 % und die Richtlinie vom Juli 2026
Eine Gruppe ist zwischen Stuhl und Bank gefallen: wer zwischen dem 31. Dezember 2018 und dem 17. Juli 2023 bereits in der Schweiz arbeitete, aber in einer der rund 70 Gemeinden wohnte, die erst auf der Liste 1 stehen. Nach der Vereinbarung von 1974 waren diese Personen keine steuerlichen Grenzgänger, also können sie auch keine bisherigen Grenzgänger sein. Das italienische Gesetzesdekret Nr. 113/2024, das sogenannte Omnibus-Dekret, gibt den Bewohnern der Gemeinden in seinem Anhang eine Wahl. Wie die Seite der italienischen Steuerbehörde zu den Grenzpendlern erklärt, können sie in Italien eine Ersatzsteuer (imposta sostitutiva) von 25 % der Schweizer Steuer zahlen, anstelle der Irpef und der Zuschlagsteuern. Wer sie wählt, kann die Schweizer Steuer nicht mehr anrechnen und schuldet weiterhin den Beitrag an das Gesundheitswesen, den das Haushaltsgesetz 2024 vorsieht, darf aber 20 % davon von der Ersatzsteuer abziehen.
Die Idee war einfach: 80 % in der Schweiz plus ein Viertel dieses Betrags in Italien ergibt 100 %, also die Belastung eines bisherigen Grenzgängers. Das Tessin hat die Karten aber neu gemischt. In der Richtlinie vom Juli 2026, gültig ab dem 1. Januar 2024, vertritt die Steuerverwaltung die Auffassung: Wer die Ersatzsteuer wählt, fällt aus dem Doppelbesteuerungsabkommen und damit auch aus dem Grenzgängerabkommen. Für diese Personen muss der Arbeitgeber die vollen Tarife A, B, C und H verwenden, nicht mehr R, S, T und U.
Die Rechnung ändert sich damit so: Bei 5’500 Franken im Monat zieht das Tessin 7’221.50 Franken statt 5’720 Franken ab, und die italienische Ersatzsteuer steigt auf 1’805 Franken. Insgesamt sind das rund 9’740 Euro, ein Viertel mehr als beim bisherigen Grenzgänger. Das liegt immer noch deutlich unter den 19’790 Euro der ordentlichen Regelung, wie die Grafik zeigt.
Wer die Ersatzsteuer hingegen nicht wählt und trotzdem nach den vollen Tarifen besteuert wird, kann 20 % der abgezogenen Steuer zurückverlangen und zahlt so gleich viel wie mit den Tarifen R, S, T und U. Die Richtlinie setzt die Frist auf den 31. März des Folgejahres und verlangt einen Nachweis der ordentlichen Besteuerung in Italien; als Beleg, dass Sie die Ersatzsteuer nicht gewählt haben, genügt eine Kopie der italienischen Steuererklärung. Der Kanton kündigt auch Stichproben an. Auf italienischer Seite hebt das neue Einkommenssteuer-Gesetzbuch, das Legislativdekret Nr. 117/2026, den Artikel des Omnibus-Dekrets auf und widmet den Grenzgängern ein eigenes Kapitel, die Artikel 217 bis 221. Vor der Steuererklärung 2027 lohnt es sich deshalb zu prüfen, ob sich die Regel ändert.
Homeoffice: 25 %, die den Status nicht ändern
Seit dem 9. Februar 2026 ist das Protokoll in Kraft, das die Telearbeit von Grenzgängern dauerhaft regelt, mit Wirkung ab dem 1. Januar 2024. Die Medienmitteilung der ESTV fasst es in einem Satz zusammen: Grenzgängerinnen und Grenzgänger können «bis zu 25 Prozent ihrer Arbeitszeit im Homeoffice» leisten, ohne dass sich an den Besteuerungsregeln oder an ihrem Status etwas ändert.
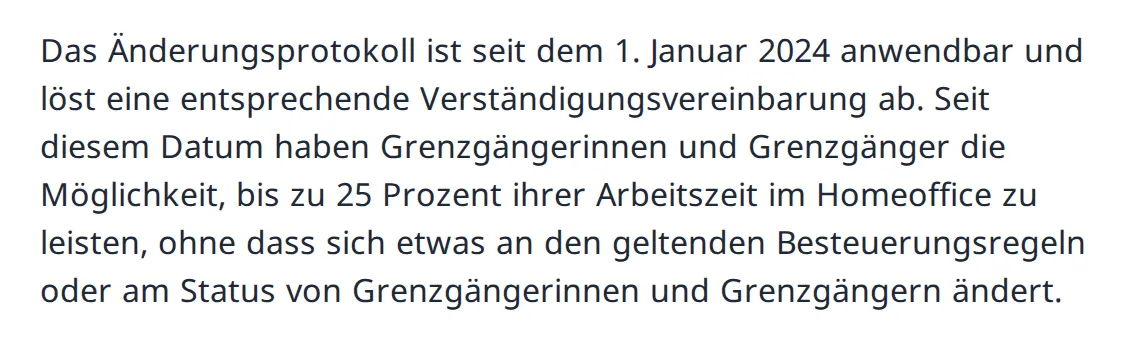
Der Text des Änderungsprotokolls fügt drei nützliche Details hinzu. Die 25 % werden über das Kalenderjahr gerechnet, nicht pro Woche. Sie gelten für alle Grenzgänger, auch für die bisherigen. Und Homeoffice-Tage innerhalb dieser Grenze zählen steuerlich als Arbeitstage in der Schweiz: Der Lohn wird weiter gleich besteuert.
Das Protokoll sagt nicht, was über 25 % geschieht. Sieht Ihr Vertrag mehr Homeoffice vor, fragen Sie vor der Unterschrift beim Quellensteueramt nach. Das Protokoll betrifft nur die Steuern: Für die Sozialversicherungen stellen Sie dieselbe Frage Ihrer Ausgleichskasse.
Stelle wechseln, ohne den Status zu verlieren
Für Stellensuchende ist das die wichtigste Regel. Das Zusatzprotokoll hält in Ziffer 11 fest, dass ein bisheriger Grenzgänger nur in der Schweiz besteuert bleibt, auch wenn er das Arbeitsverhältnis unterbricht oder den Arbeitgeber wechselt, solange er die Bedingungen des Abkommens weiter erfüllt und im Grenzgebiet für einen Schweizer Arbeitgeber arbeitet. Der Status hängt also an der Person, nicht am Vertrag.
Der neue Arbeitgeber muss es aber wissen. Für alle, die ab dem 18. Juli 2023 angestellt werden, gibt es das Formular 1A, die Bestätigung des Status als bisheriger Grenzgänger, die der Arbeitgeber ausfüllt und Sie mitunterzeichnen. Auf der Seite des Kantons zum Abkommen finden Sie das Formular, ein Online-Gesuch für die Bestätigung und einen Simulator, mit dem Sie Ihren Status prüfen können. Wendet der neue Arbeitgeber irrtümlich einen R-Tarif an, werden Sie als neuer Grenzgänger behandelt, auch in den Daten, die die Schweiz jedes Jahr an Italien übermittelt. Kontrollieren Sie deshalb die erste Lohnabrechnung.
Vorsicht auch bei einem Umzug. Laut dem Merkblatt des Kantons bleibt bisheriger Grenzgänger, wer die 20-km-Zone verlassen hat und Jahre später zurückkehrt. Die Richtlinie zum Omnibus-Dekret verweist aber für einen Umzug von einer Gemeinde der Liste 1A in eine der neuen Gemeinden auf andere Regeln. Vor einem Wohnungswechsel kostet eine Anfrage beim Amt weniger als ein Fehler.
Was sich 2027 ändert und was offen bleibt
Die konkreteste Neuerung betrifft Familien neuer Grenzgänger. Der Tessiner Grosse Rat hat am 15. September 2026 den Vorschlag gutgeheissen, den Kinderabzug bei den Kantons- und Gemeindesteuern Personen mit Wohnsitz in der Schweiz vorzubehalten. Gemäss der Botschaft zum Voranschlag 2027 erhalten Personen, die in einem Staat mit Anrechnungsmethode wohnen, wie die neuen Grenzgänger, den Abzug in der Schweiz nicht mehr, weil ihre Familiensituation in Italien berücksichtigt werden kann. Das Inkrafttreten ist auf den 1. Januar 2027 vorgesehen. Die Sätze neuer Grenzgänger mit Kindern, wie T2 und U1 in unserer Tabelle, dürften also steigen. Um wie viel, zeigen erst die Tarife 2027 des Kantons.
Offen ist die sogenannte Gesundheitssteuer für bisherige Grenzgänger, der Beitrag an das Gesundheitswesen, den das italienische Haushaltsgesetz 2024 (Gesetz Nr. 213/2023) den Grenzregionen erlaubt. Der Tessiner Staatsrat hält ihn in einer Mitteilung vom 30. Juni 2026 für eine Steuer, die gegen die Abkommen verstösst, und hat vorsorglich 50’221’177 Franken an Ausgleichszahlungen (ristorni) für die Lombardei zurückbehalten, die Hälfte ihres Anteils. Laut derselben Mitteilung hat die Lombardei Rom ersucht, die Erhebung auf 2027 zu verschieben. Der Kanton betont, dass das Zurückbehalten der Ausgleichszahlungen die Arbeitnehmenden nicht betrifft.
Bevor Sie im Tessin unterschreiben
Für eine Stelle in Lugano, Mendrisio oder Bellinzona ist der erste Schritt, zu klären, in welche Gruppe Sie fallen. Nutzen Sie den Simulator des Kantons, holen Sie als bisheriger Grenzgänger die Bestätigung ein und geben Sie sie dem neuen Arbeitgeber. Sind Sie ein neuer Grenzgänger, rechnen Sie wie oben mit Ihrem eigenen Lohn nach und legen Sie jeden Monat den Irpef-Betrag zur Seite, den Sie mit der Steuererklärung des Folgejahres zahlen: Bei 5’500 Franken brutto sind das über 1’100 Euro im Monat. Mit der ersten Steuererklärung kommen in der Regel auch die Vorauszahlungen für das laufende Jahr.
Lesen Sie dann den Vertrag mit den Augen der Steuerbehörde: wie viele Homeoffice-Tage er vorsieht, wie viele Übernachtungen auswärts für Geschäftsreisen, welcher Tarif auf der ersten Lohnabrechnung steht. An diesen drei Stellen geht ein Status verloren, ohne dass man es merkt. Wer sie im Blick behält, weiss schon vor der Zusage, wie viel am Ende wirklich bleibt.
Häufige Fragen
- Gilt man mit einem Teilzeitpensum steuerlich als Grenzgänger?
- Ja. Der Kanton bestätigt, dass nur die Definition des Abkommens zählt: Gemeinde innerhalb von 20 km, Anstellung im Tessin, in Graubünden oder im Wallis und tägliche Rückkehr nach Hause. Das Arbeitspensum spielt keine Rolle. Für einen neuen Grenzgänger mit Teilzeitpensum bleibt der italienische Freibetrag bei 10’000 Euro und deckt damit einen grösseren Teil eines tiefen Lohns.
- Kann ein Schweizer mit Wohnsitz in Italien Grenzgänger sein?
- Ja, wenn er dieselben Bedingungen erfüllt. Die Steuerbehörden schauen nicht auf den Pass, sondern auf den steuerlichen Wohnsitz, die Gemeinde und die tägliche Rückkehr nach Hause. Auch die Übergangsregelung für bisherige Grenzgänger hängt nicht von der Staatsangehörigkeit ab.
- Müssen Grenzgänger die Schweizer Familienzulagen in Italien versteuern?
- Nein. Das italienische Ratifikationsgesetz von 2023 hat die Familienzulagen, die Schweizer Sozialversicherungen an Grenzgänger zahlen, von der Irpef befreit. Das gilt für bisherige und für neue Grenzgänger.
- Können neue Grenzgänger in der Schweiz eine nachträgliche ordentliche Veranlagung beantragen?
- Nein. Die Schweiz und Italien haben diese Möglichkeit bei der Unterzeichnung für die Grenzgänger des Abkommens ausgeschlossen: In der Schweiz gibt es für sie nur die Quellensteuer. Persönliche Auslagen und weitere Abzüge machen Sie in der italienischen Steuererklärung geltend.