Frontalieri Ticino, tasse col nuovo accordo: i conti 2026
In breve
Dipende da quando ha iniziato. Chi lavorava in Ticino da frontaliere tra il 31 dicembre 2018 e il 17 luglio 2023 è un vecchio frontaliere e paga le imposte solo in Svizzera. Chi ha iniziato dopo è un nuovo frontaliere: il Ticino trattiene l’80% dell’imposta alla fonte normale e l’Italia tassa lo stipendio oltre 10’000 euro, scalando una parte di quanto già pagato in Svizzera.
Detto così sembra un dettaglio tecnico. In busta paga non lo è. Con le tabelle ticinesi del 2026 e gli scaglioni Irpef del 2026, una persona sola che guadagna 5’500 franchi lordi per 13 mensilità paga circa 7’790 euro di imposte all’anno da vecchio frontaliere e circa 19’790 euro da nuovo frontaliere. Sotto mostriamo da dove vengono questi numeri, chi rientra in quale gruppo, cosa cambia con il telelavoro e con l’imposta sostitutiva del 25%, e cosa si muove per il 2027.
Vecchio o nuovo frontaliere: decide una data
L’Accordo tra Svizzera e Italia del 23 dicembre 2020 è in vigore dal 17 luglio 2023 e si applica dal 1° gennaio 2024. Ha sostituito l’accordo del 1974, che non diceva nemmeno chi fosse un frontaliere. Ora la definizione c’è e vale per tutti: è frontaliere chi abita in un Comune che si trova, anche solo in parte, entro 20 km dal confine, lavora come dipendente nei Cantoni Ticino, Grigioni o Vallese e torna, in linea di principio, ogni giorno a casa.
Il «Comune entro 20 km» non si misura con il righello. Conta un elenco ufficiale concordato dai due Stati, l’Elenco 1. Esiste poi un elenco più vecchio, l’Elenco 1A, quello dell’accordo del 1974. Secondo la Divisione delle contribuzioni, l’Elenco 1 contiene circa 70 Comuni italiani in più. Questa differenza, come vedremo, ha creato un gruppo a parte.
Il «rientro quotidiano» ha una tolleranza. Il Protocollo aggiuntivo permette di non tornare a casa per motivi di lavoro fino a 45 giorni per anno civile, senza contare ferie e malattia. Il foglio informativo del Cantone lo traduce così: circa un giorno a settimana per chi lavora al 100%. Oltre quel limite si perde lo statuto per quell’anno.
Per essere vecchio frontaliere basta aver lavorato da frontaliere fiscale in uno dei tre Cantoni anche per poco, in qualsiasi momento tra il 31 dicembre 2018 e il 17 luglio 2023. Non c’è una durata minima. Serve però che il datore di lavoro abbia versato l’imposta alla fonte per quel periodo, e che Lei allora abitasse in un Comune dell’Elenco 1A. La nazionalità non conta, e il permesso G da solo non basta: per il fisco è frontaliere chi rispetta le condizioni dell’Accordo, anche un cittadino svizzero che vive in Italia.
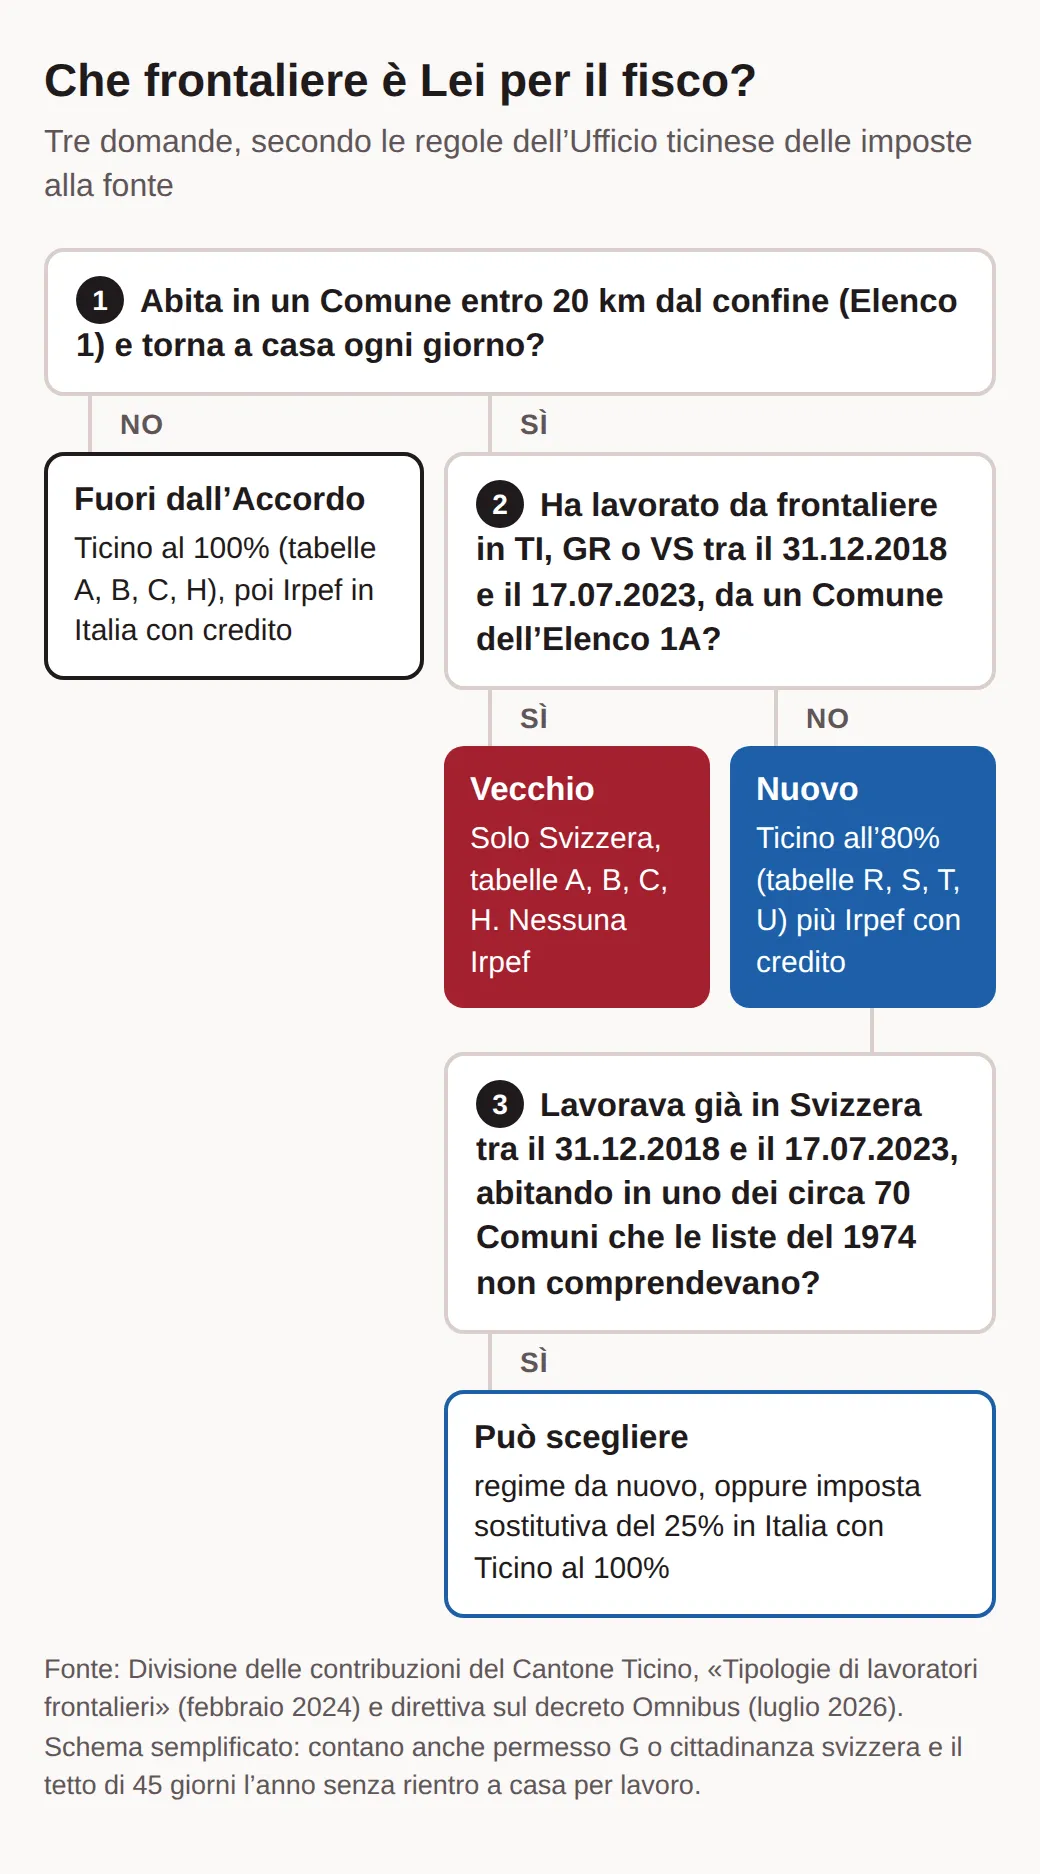
Chi abita più lontano, o torna a casa solo nel fine settimana, è fuori dall’Accordo. Per lui il Ticino applica l’imposta alla fonte piena e l’Italia tassa lo stesso stipendio con il credito per le imposte svizzere, come descrive il documento cantonale sulle tipologie di frontalieri. Per tutti gli altri, il primo conto arriva dal Ticino.
Quanto trattiene il Ticino nel 2026
Il datore di lavoro trattiene l’imposta alla fonte ogni mese. Per i vecchi frontalieri usa le tabelle ordinarie A, B, C e H. Per i nuovi usa le tabelle R, S, T e U, che valgono l’80% delle prime: è la regola dell’articolo 3 dell’Accordo, che fissa il tetto all’80% dell’imposta federale, cantonale e comunale. La lettera dice la situazione familiare: A ed R per le persone sole, B ed S per chi è sposato con un coniuge senza reddito, C e T se lavorano entrambi i coniugi, H e U per chi vive solo con figli a carico. Il numero dopo la lettera conta i figli.
Il Ticino calcola l’aliquota sull’anno. La direttiva cantonale sull’imposta alla fonte lo spiega con un esempio: chi guadagna 5’000 franchi al mese con la tredicesima ha un reddito determinante di 65’000 franchi, e l’aliquota trovata vale per ogni mensilità. Abbiamo letto le aliquote 2026 nel file ufficiale delle tariffe pubblicato dall’Amministrazione federale delle contribuzioni. Per uno stipendio di 5’500 franchi per 13 mensilità, cioè 71’500 franchi all’anno, risultano queste:
| Situazione | Vecchio frontaliere | Nuovo frontaliere |
|---|---|---|
| Solo, senza figli | A0: 10,1% | R0: 8,0% |
| Sposato, coniuge senza reddito | B0: 5,2% | S0: 4,1% |
| Sposati, entrambi con reddito, 2 figli | C2: 5,9% | T2: 4,7% |
| Solo con 1 figlio | H1: 3,8% | U1: 3,0% |
Per la persona sola significa 555,50 franchi al mese da vecchio frontaliere e 440 franchi da nuovo. Il nuovo frontaliere trattiene quindi meno in Svizzera. Il guaio è che il suo conto non finisce qui, e non può nemmeno chiedere in Svizzera una tassazione ordinaria per far valere spese e deduzioni: il foglio informativo del Cantone ricorda che i due Stati l’hanno esclusa. Il resto si decide in Italia.
Cosa paga in Italia un nuovo frontaliere
Il nuovo frontaliere dichiara lo stipendio svizzero in Italia, ma non tutto. La circolare 25/E dell’Agenzia delle Entrate conferma che dal 2024 i primi 10’000 euro di reddito dei frontalieri sono esenti da Irpef: la franchigia è salita da 7’500 euro con la legge di ratifica del 2023. La stessa legge ha reso non imponibili gli assegni familiari svizzeri e deducibili i contributi per il prepensionamento di categoria. Le istruzioni del modello 730/2026 chiedono di indicare il reddito intero con il codice 4, e chi fa il calcolo considera solo la parte oltre i 10’000 euro.
Anche i contributi sociali trattenuti in Svizzera riducono la base. È la formula che i sindacati italiani e svizzeri dei frontalieri, da CGIL a OCST, riportano nel loro vademecum sul nuovo accordo: stipendio lordo meno franchigia, assegni familiari e contributi AVS, AI, IPG, AD, LPP e LAINF. Sul reddito che resta si applicano gli scaglioni Irpef 2026, che la legge di bilancio 2026 ha ritoccato: 23% fino a 28’000 euro, 33% fino a 50’000 euro, 43% oltre.
Poi viene il credito per l’imposta svizzera, con una trappola che alcuni calcoli in rete ignorano. Per l’articolo 165, comma 10, del testo unico sulle imposte, richiamato dalla stessa circolare 25/E, il credito si riduce nella stessa misura in cui il reddito estero è entrato nell’imponibile italiano. In pratica la franchigia toglie anche una fetta del credito: se in Italia è tassato l’86% del reddito, scala l’86% dell’imposta svizzera, non tutta.
Il calcolo passo per passo
Prendiamo la persona sola con 5’500 franchi per 13 mensilità. Per convertire usiamo il cambio di riferimento della BCE del 16 ottobre 2026, 0,9272 franchi per un euro. Tra i contributi consideriamo solo quelli uguali per tutti: 5,3% per AVS, AI e IPG secondo il promemoria 2.01 e 1,1% per la disoccupazione secondo il promemoria 2.08. La cassa pensione e l’assicurazione infortuni variano da un datore all’altro e restano fuori.
- Stipendio annuo: 71’500 franchi, cioè 77’114 euro.
- Meno i contributi AVS, AI, IPG e AD del 6,4%: 72’179 euro.
- Meno la franchigia di 10’000 euro: imponibile di 62’179 euro.
- Irpef lorda: 6’440 euro sui primi 28’000, 7’260 euro sui successivi 22’000 e 5’237 euro sul resto, in tutto 18’937 euro. Sopra 50’000 euro la detrazione per lavoro dipendente è zero.
- Imposta svizzera: 5’720 franchi, cioè 6’169 euro. Se ne scala la quota tassata in Italia, 62’179 su 72’179: 5’314 euro.
- Irpef da pagare: 18’937 meno 5’314, cioè 13’622 euro.
In tutto fanno circa 19’790 euro di imposte all’anno, contro i 7’790 euro del collega vecchio frontaliere con lo stesso stipendio. Restano fuori dal nostro calcolo le addizionali regionale e comunale, che dipendono dal Comune di residenza, e le detrazioni personali come spese mediche o interessi del mutuo, che il nuovo frontaliere può far valere in Italia. Il conto vero di ognuno cambia, ma l’ordine di grandezza regge, e si vede bene confrontando più stipendi.
Tre regimi a confronto
Abbiamo rifatto lo stesso calcolo per tre stipendi tipici di chi lavora in Ticino, sempre per una persona sola senza figli. Il grafico mette in fila tre casi: il vecchio frontaliere, il nuovo frontaliere e il nuovo frontaliere che sceglie l’imposta sostitutiva del 25%, di cui parliamo nella prossima sezione.
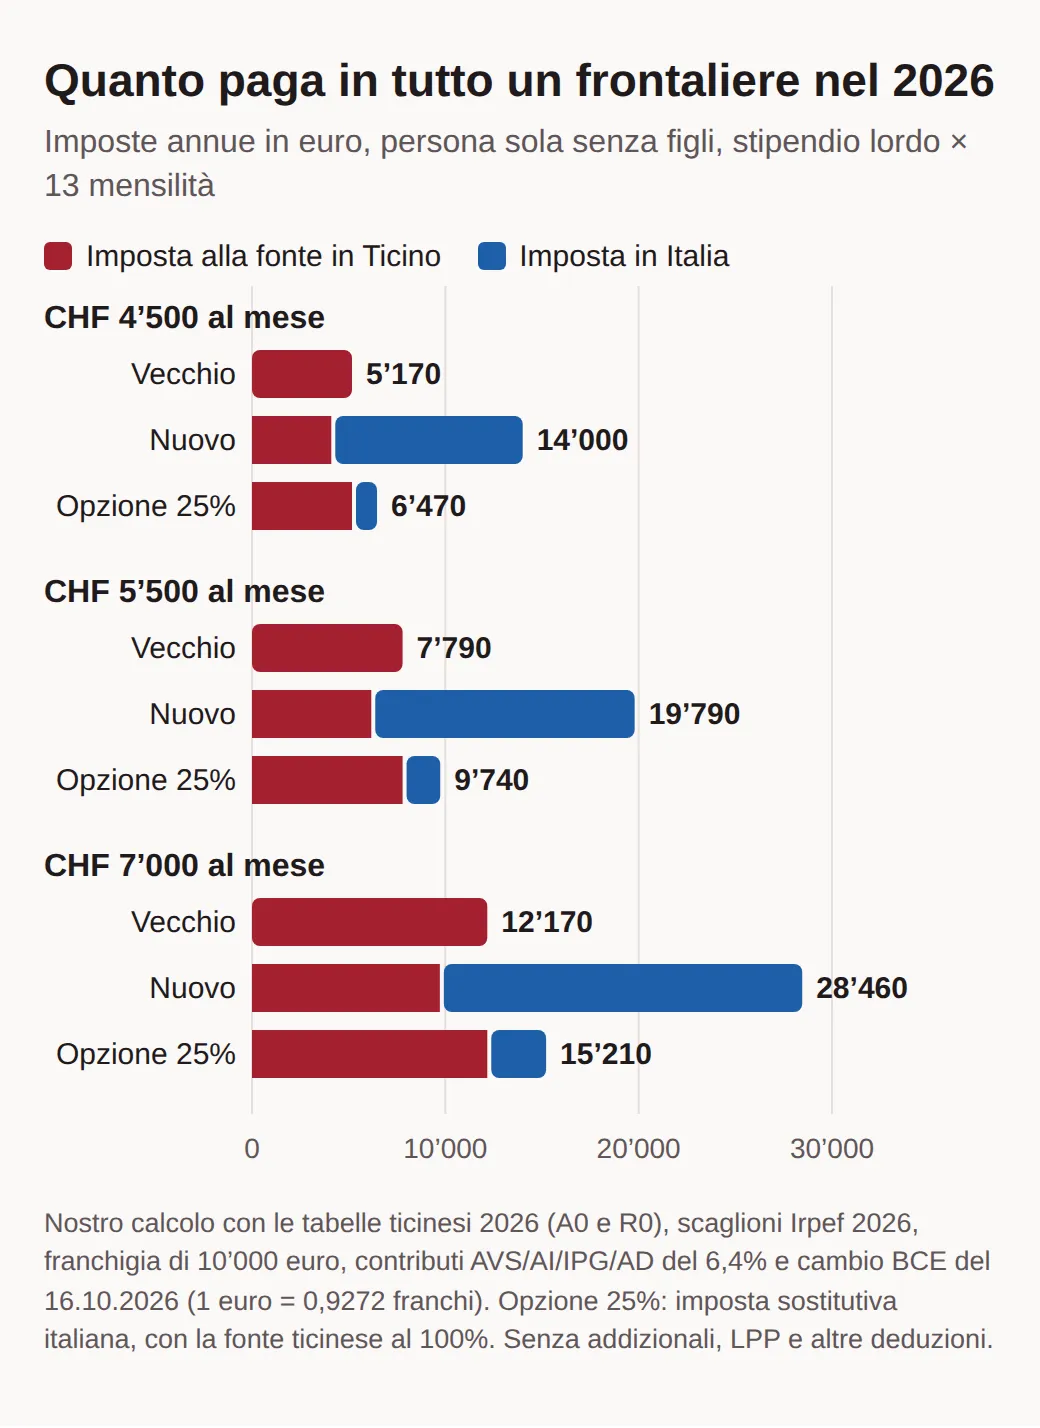
La parte rossa del nuovo frontaliere è sempre la più corta: in Svizzera paga meno di tutti. Ma l’Irpef da pagare vale da circa due volte a quasi due volte e mezzo quanto trattiene il Ticino, perché il credito copre solo una parte dell’imposta italiana. Il risultato è che, a parità di stipendio, il nuovo frontaliere paga da 2,3 a 2,7 volte le imposte del vecchio. Su 5’500 franchi al mese la differenza è di circa 12’000 euro all’anno, circa 1’000 euro al mese.
Chi confronta un’offerta di lavoro in Ticino con una in Italia deve quindi partire dal netto vero, non dal lordo in franchi. E deve sapere in quale gruppo cade prima di firmare, perché per i nuovi frontalieri l’Irpef arriva un anno dopo, con la dichiarazione, e non si vede in busta paga.
L’imposta sostitutiva del 25% e la direttiva di luglio 2026
C’è un gruppo rimasto in mezzo: chi lavorava già in Svizzera tra il 31 dicembre 2018 e il 17 luglio 2023 ma abitava in uno dei circa 70 Comuni entrati solo nell’Elenco 1. Con l’accordo del 1974 queste persone non erano frontalieri fiscali, quindi non possono essere vecchi frontalieri. Il decreto legge 113 del 2024, detto Omnibus, ha dato una scelta a chi abita nei Comuni elencati nel suo allegato. Come spiega la pagina dell’Agenzia delle Entrate sui pendolari transfrontalieri, possono pagare in Italia un’imposta sostitutiva pari al 25% delle imposte svizzere, al posto di Irpef e addizionali. Chi la sceglie non scala più l’imposta svizzera e resta soggetto al contributo al servizio sanitario previsto dalla legge di bilancio 2024, ma può togliere dalla sostitutiva il 20% di quanto versato.
L’idea era semplice: 80% in Svizzera più un quarto di quella cifra in Italia fa il 100%, cioè il carico di un vecchio frontaliere. Il Ticino però ha cambiato le carte. Nella direttiva di luglio 2026, valida dal 1° gennaio 2024, la Divisione delle contribuzioni sostiene che chi opta per la sostitutiva esce dalla Convenzione e quindi anche dall’Accordo. Per queste persone il datore di lavoro deve usare le tabelle piene A, B, C e H, non più R, S, T e U.
Il conto cambia così. Con 5’500 franchi al mese il Ticino trattiene 7’221,50 franchi invece di 5’720, e la sostitutiva italiana sale a 1’805 franchi: in tutto circa 9’740 euro, un quarto in più del vecchio frontaliere. Resta comunque molto meno dei 19’790 euro del regime ordinario, come mostra il grafico.
Chi invece non sceglie la sostitutiva e si vede applicare le tabelle piene può chiedere indietro il 20% dell’imposta trattenuta, così da pagare come con le tabelle R, S, T e U. La direttiva fissa il termine al 31 marzo dell’anno successivo e chiede la prova della tassazione ordinaria in Italia; per dimostrare di non aver scelto la sostitutiva basta la copia della dichiarazione italiana. Il Cantone annuncia anche controlli a campione. Sul lato italiano, il nuovo testo unico delle imposte sui redditi, il decreto legislativo 117 del 2026, abroga l’articolo del decreto Omnibus e dedica ai frontalieri un capitolo proprio, gli articoli da 217 a 221: prima della dichiarazione 2027 conviene verificare se la regola cambia.
Telelavoro: il 25% che non cambia lo statuto
Dal 9 febbraio 2026 è in vigore il protocollo che regola in modo duraturo il telelavoro dei frontalieri, con effetto dal 1° gennaio 2024. Il comunicato dell’Amministrazione federale delle contribuzioni lo riassume in una frase.
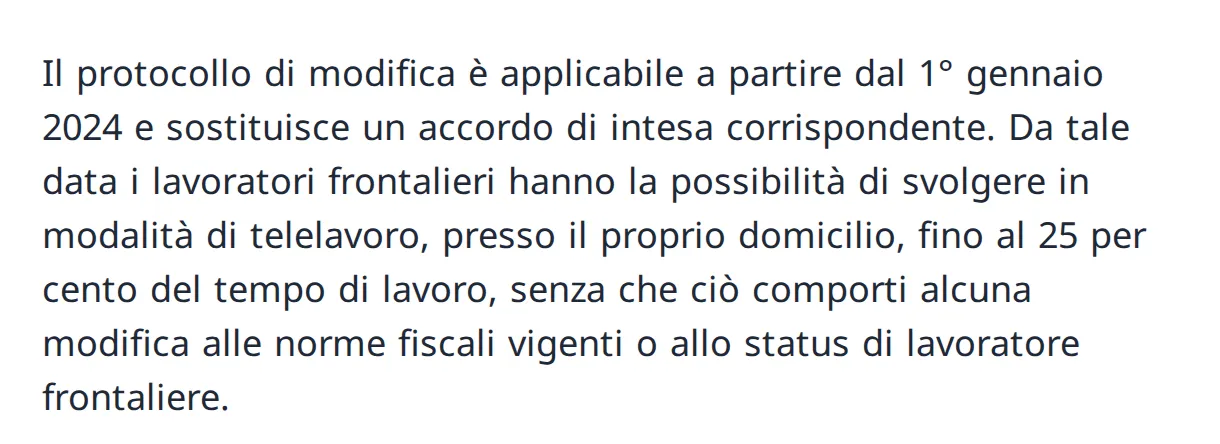
Il testo del protocollo aggiunge tre dettagli utili. Il 25% si conta sull’anno civile, non sulla settimana. Vale per tutti i frontalieri, vecchi compresi. E i giorni di lavoro da casa entro quel limite contano, ai fini fiscali, come giorni lavorati in Svizzera: lo stipendio resta tassato come prima.
Il protocollo non dice cosa succede oltre il 25%. Se il Suo contratto prevede più lavoro da casa, chieda all’Ufficio delle imposte alla fonte prima di firmarlo. Il protocollo riguarda solo le imposte: per i contributi sociali la stessa domanda va fatta alla cassa di compensazione.
Cambiare lavoro senza perdere lo statuto
Per chi cerca un nuovo impiego questa è la regola che conta di più. Il Protocollo aggiuntivo, al punto 11, dice che il vecchio frontaliere resta tassato solo in Svizzera anche se interrompe il rapporto di lavoro o cambia datore, purché continui a rispettare le condizioni dell’Accordo e lavori nell’area di frontiera per un datore svizzero. Lo statuto, quindi, segue la persona e non il contratto.
Il nuovo datore deve però saperlo. Per chi è assunto dal 18 luglio 2023 in poi esiste il modulo 1A, l’attestazione dello statuto di vecchio frontaliere, che il datore compila e Lei controfirma. Sulla pagina del Cantone dedicata all’Accordo trova il modulo, una richiesta online dell’attestazione e un simulatore per verificare il proprio statuto. Se il nuovo datore applica per errore una tabella R, Lei viene trattato come nuovo frontaliere, anche nei dati che la Svizzera trasmette ogni anno all’Italia: meglio controllare il primo cedolino.
Attenzione anche al trasloco. Il foglio informativo del Cantone dice che chi è uscito dalla fascia dei 20 km e ci rientra anni dopo resta vecchio frontaliere. La direttiva sull’Omnibus, però, rimanda ad altre regole per chi si trasferisce da un Comune dell’Elenco 1A a uno dei nuovi Comuni. Prima di cambiare casa, una domanda all’Ufficio costa meno di un errore.
Cosa cambia nel 2027 e cosa resta aperto
La novità più concreta riguarda le famiglie dei nuovi frontalieri. Il Gran Consiglio ticinese ha approvato il 15 settembre 2026 la proposta di riservare a chi abita in Svizzera la deduzione per figli nelle imposte cantonali e comunali. Secondo il messaggio sul preventivo 2027, chi vive in uno Stato che usa il metodo del credito, come i nuovi frontalieri, non avrà più la deduzione in Svizzera, perché la situazione familiare può essere considerata in Italia. L’entrata in vigore è prevista per il 1° gennaio 2027. Le aliquote dei nuovi frontalieri con figli, come T2 e U1 nella nostra tabella, sono quindi destinate a salire. Di quanto, lo diranno le tabelle 2027 del Cantone.
Resta aperta la cosiddetta tassa sulla salute per i vecchi frontalieri, il contributo al servizio sanitario che la legge di bilancio italiana per il 2024 (legge 213 del 2023) permette alle Regioni di confine di chiedere. Il Consiglio di Stato ticinese, in un comunicato del 30 giugno 2026, la considera un’imposta contraria agli accordi e ha sospeso a titolo cautelativo 50’221’177 franchi di ristorni destinati alla Lombardia, la metà della sua quota. Lo stesso comunicato riferisce che la Lombardia ha chiesto a Roma di rinviare il prelievo al 2027. Il Cantone precisa che il blocco dei ristorni non tocca i lavoratori.
Prima di firmare un contratto in Ticino
Per un posto a Lugano, Mendrisio o Bellinzona il primo passo è capire in quale gruppo cade. Usi il simulatore del Cantone, recuperi l’attestazione se è vecchio frontaliere e la consegni al nuovo datore. Se è nuovo frontaliere, rifaccia il conto come sopra con il Suo stipendio e metta da parte ogni mese la quota di Irpef che pagherà con la dichiarazione dell’anno dopo: con 5’500 franchi lordi sono oltre 1’100 euro al mese. Con la prima dichiarazione arrivano di solito anche gli acconti per l’anno in corso.
Poi guardi il contratto con gli occhi del fisco: quanti giorni da casa prevede, quante notti fuori per trasferte, quale tabella compare sul primo cedolino. Sono i tre punti in cui uno statuto si perde senza accorgersene. Chi li tiene sotto controllo sa già, prima di dire sì, quanto resta davvero in tasca.
Domande frequenti
- Chi lavora a tempo parziale può essere frontaliere ai fini fiscali?
- Sì. Il Cantone conferma che conta solo la definizione dell’Accordo: Comune entro 20 km, lavoro dipendente in Ticino, Grigioni o Vallese e rientro quotidiano. La percentuale di impiego non entra in gioco. Per un nuovo frontaliere a tempo parziale la franchigia italiana resta di 10’000 euro, quindi copre una parte più grande di uno stipendio basso.
- Un cittadino svizzero che vive in Italia può essere frontaliere?
- Sì, se rispetta le stesse condizioni. Il fisco non guarda il passaporto: contano la residenza fiscale, il Comune e il rientro quotidiano a casa. Anche il regime transitorio dei vecchi frontalieri non dipende dalla nazionalità.
- Gli assegni familiari svizzeri si dichiarano in Italia?
- Non sono tassati in Italia. La legge italiana di ratifica del 2023 ha reso non imponibili ai fini Irpef gli assegni per il nucleo familiare che gli enti previdenziali svizzeri pagano ai frontalieri. Vale per vecchi e nuovi frontalieri.
- Un nuovo frontaliere può chiedere in Svizzera la tassazione ordinaria ulteriore?
- No. Al momento della firma Italia e Svizzera hanno escluso questa possibilità per i frontalieri dell’Accordo: l’unico metodo in Svizzera è l’imposta alla fonte. Le spese personali e le altre detrazioni si fanno valere nella dichiarazione italiana.