Frontaliers au Tessin : impôts 2026 avec le nouvel accord
En bref
Tout dépend de la date à laquelle vous avez commencé. Si vous travailliez au Tessin comme frontalier entre le 31 décembre 2018 et le 17 juillet 2023, vous êtes un ancien frontalier et vous payez vos impôts uniquement en Suisse. Si vous avez commencé plus tard, vous êtes un nouveau frontalier : le Tessin retient 80 % de l’impôt à la source normal et l’Italie impose le salaire au-delà de 10 000 euros, en déduisant une partie de ce qui a déjà été payé en Suisse.
Dit ainsi, cela ressemble à un détail technique. Sur la fiche de salaire, ce n’en est pas un. Avec les barèmes tessinois 2026 et les tranches 2026 de l’Irpef, l’impôt italien sur le revenu, une personne seule qui gagne 5 500 francs bruts par mois, versés 13 fois par an paie environ 7 790 euros d’impôts par an comme ancien frontalier et environ 19 790 euros comme nouveau frontalier. Nous montrons ci-dessous d’où viennent ces chiffres, qui entre dans quel groupe, ce que changent le télétravail et l’impôt de substitution de 25 %, et ce qui se prépare pour 2027.
Ancien ou nouveau frontalier : une date fait la différence
L’accord du 23 décembre 2020 entre la Suisse et l’Italie est en vigueur depuis le 17 juillet 2023 et s’applique depuis le 1er janvier 2024. Il a remplacé l’accord de 1974, qui ne disait même pas qui était frontalier. La définition existe désormais et vaut pour tous : est frontalier celui qui habite une commune située, même en partie seulement, à moins de 20 km de la frontière, travaille comme salarié dans les cantons du Tessin, des Grisons ou du Valais et rentre en principe chaque jour chez lui.
La « commune à moins de 20 km » ne se mesure pas à la règle. Ce qui compte, c’est une liste officielle convenue entre les deux États, la liste 1. Il existe aussi une liste plus ancienne, la liste 1A, celle de l’accord de 1974. Selon la Divisione delle contribuzioni, l’administration fiscale tessinoise, dont les documents sont en italien, la liste 1 compte environ 70 communes italiennes de plus. Cette différence, nous le verrons, a créé un groupe à part.
Le « retour quotidien » admet une tolérance. Le protocole additionnel permet de ne pas rentrer chez soi pour raisons professionnelles jusqu’à 45 jours par année civile, sans compter les vacances et la maladie. La feuille d’information du canton le traduit ainsi : environ un jour par semaine pour un emploi à 100 %. Au-delà de cette limite, le statut est perdu pour l’année.
Pour être ancien frontalier, il suffit d’avoir travaillé comme frontalier fiscal dans l’un des trois cantons, même brièvement, à n’importe quel moment entre le 31 décembre 2018 et le 17 juillet 2023. Il n’y a pas de durée minimale. Il faut en revanche que l’employeur ait versé l’impôt à la source pour cette période, et que vous ayez habité alors une commune de la liste 1A. La nationalité ne joue aucun rôle, et le permis G seul ne suffit pas : pour le fisc, est frontalier celui qui remplit les conditions de l’accord, y compris un Suisse qui vit en Italie.
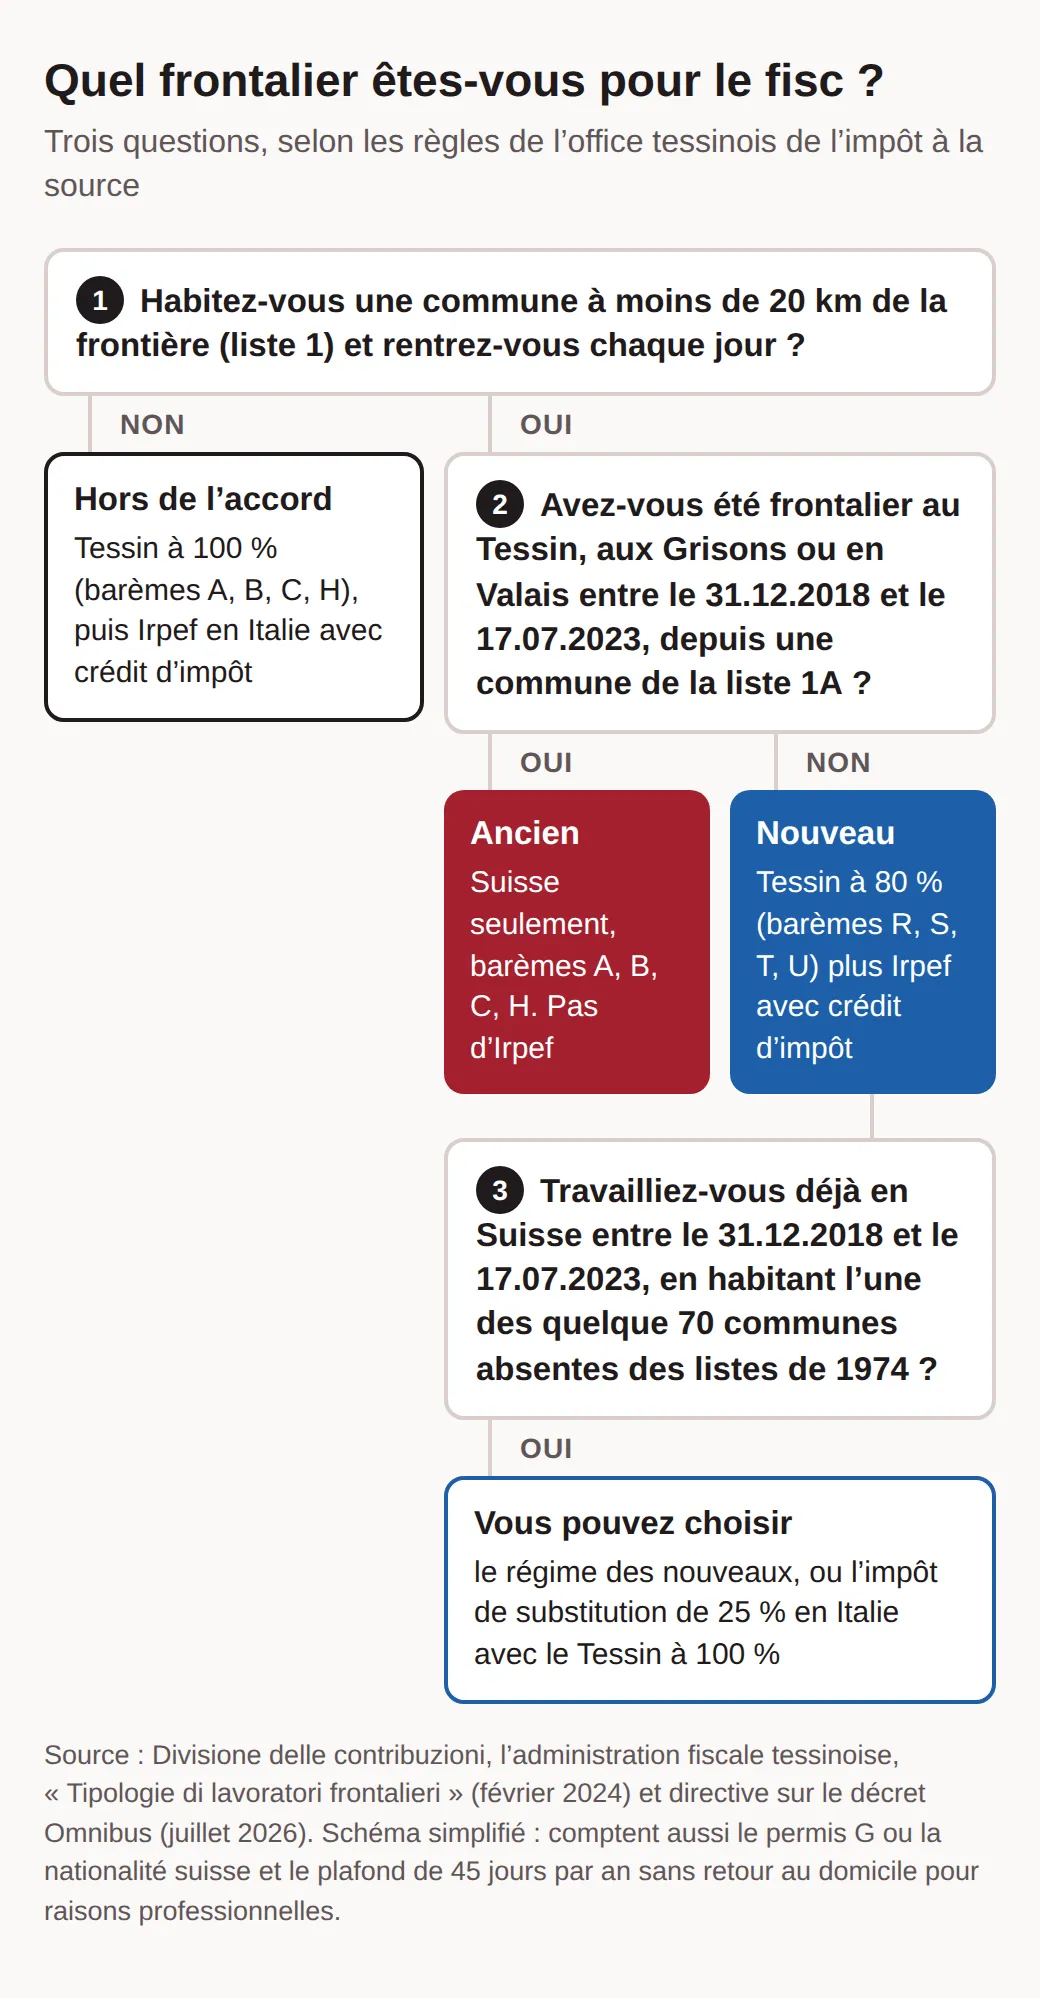
Celui qui habite plus loin, ou ne rentre chez lui que le week-end, est hors de l’accord. Pour lui, le Tessin applique l’impôt à la source intégral et l’Italie impose le même salaire avec un crédit pour les impôts suisses, comme le décrit le document cantonal sur les types de frontaliers. Pour tous les autres, la première facture vient du Tessin.
Combien le Tessin retient en 2026
L’employeur retient l’impôt à la source chaque mois. Pour les anciens frontaliers, il applique les barèmes ordinaires A, B, C et H. Pour les nouveaux, il utilise les barèmes R, S, T et U, qui valent 80 % des premiers : c’est la règle de l’article 3 de l’accord, qui plafonne l’impôt à 80 % de l’impôt fédéral, cantonal et communal. La lettre indique la situation familiale : A et R pour les personnes seules, B et S pour les personnes mariées dont le conjoint n’a pas de revenu, C et T si les deux conjoints travaillent, H et U pour qui vit seul avec des enfants à charge. Le chiffre qui suit la lettre indique le nombre d’enfants.
Le Tessin calcule le taux sur l’année. La directive cantonale sur l’impôt à la source l’explique par un exemple : avec 5 000 francs par mois et un 13e salaire, le revenu déterminant est de 65 000 francs, et le taux trouvé s’applique à chaque mensualité. Nous avons lu les taux 2026 dans le fichier officiel des barèmes publié par l’Administration fédérale des contributions. Pour un salaire de 5 500 francs sur 13 mois, soit 71 500 francs par an, on obtient ceci :
| Situation | Ancien frontalier | Nouveau frontalier |
|---|---|---|
| Seul, sans enfants | A0 : 10,1 % | R0 : 8,0 % |
| Marié, conjoint sans revenu | B0 : 5,2 % | S0 : 4,1 % |
| Mariés, deux revenus, 2 enfants | C2 : 5,9 % | T2 : 4,7 % |
| Seul avec 1 enfant | H1 : 3,8 % | U1 : 3,0 % |
Pour la personne seule, cela fait 555,50 francs par mois comme ancien frontalier et 440 francs comme nouveau. Le nouveau frontalier paie donc moins en Suisse. Le hic, c’est que la facture ne s’arrête pas là, et il ne peut pas non plus demander en Suisse une taxation ordinaire ultérieure pour faire valoir ses frais et ses déductions : la feuille d’information du canton rappelle que les deux États l’ont exclue. Le reste se joue en Italie.
Ce que paie en Italie un nouveau frontalier
Le nouveau frontalier déclare son salaire suisse en Italie, mais pas en entier. La circulaire 25/E de l’Agenzia delle Entrate, l’administration fiscale italienne, confirme que depuis 2024 les premiers 10 000 euros de revenu des frontaliers sont exonérés d’Irpef : la loi de ratification de 2023 a relevé cette franchise, qui était de 7 500 euros. La même loi a rendu non imposables les allocations familiales suisses et déductibles les cotisations aux régimes de retraite anticipée de branche. Les instructions du modèle 730/2026, la déclaration d’impôt italienne, demandent d’indiquer le revenu entier avec le code 4, et le calcul ne retient que la part au-delà de 10 000 euros.
Les cotisations sociales retenues en Suisse réduisent aussi la base. C’est la formule que les syndicats italiens et suisses des frontaliers, de la CGIL à l’OCST, reprennent dans leur vade-mecum sur le nouvel accord : salaire brut moins la franchise, les allocations familiales et les cotisations AVS, AI, APG, AC, LPP et LAA. Sur le revenu restant s’appliquent les tranches de l’Irpef 2026, que la loi de finances 2026 a retouchées : 23 % jusqu’à 28 000 euros, 33 % jusqu’à 50 000 euros, 43 % au-delà.
Vient ensuite le crédit pour l’impôt suisse, avec un piège que certains calculs en ligne ignorent. Selon l’article 165, alinéa 10, du texte unique des impôts sur le revenu, auquel renvoie la même circulaire 25/E, le crédit est réduit dans la même proportion que la part du revenu étranger imposée en Italie. En pratique, la franchise ampute aussi une partie du crédit : si 86 % du revenu est imposé en Italie, on déduit 86 % de l’impôt suisse, pas la totalité.
Le calcul pas à pas
Prenons la personne seule avec 5 500 francs sur 13 mois. Pour la conversion, nous utilisons le cours de référence de la BCE du 16 octobre 2026, 0,9272 franc pour un euro. Parmi les cotisations, nous ne retenons que celles qui sont les mêmes pour tous : 5,3 % pour l’AVS, l’AI et les APG selon le mémento 2.01 et 1,1 % pour l’assurance-chômage selon le mémento 2.08. La caisse de pension et l’assurance-accidents varient d’un employeur à l’autre et restent hors du calcul.
- Salaire annuel : 71 500 francs, soit 77 114 euros.
- Moins les cotisations AVS, AI, APG et AC de 6,4 % : 72 179 euros.
- Moins la franchise de 10 000 euros : revenu imposable de 62 179 euros.
- Irpef brut : 6 440 euros sur les premiers 28 000, 7 260 euros sur les 22 000 suivants et 5 237 euros sur le reste, soit 18 937 euros en tout. Au-dessus de 50 000 euros, la réduction d’impôt pour travail salarié tombe à zéro.
- Impôt suisse : 5 720 francs, soit 6 169 euros. On n’en déduit que la part imposée en Italie, 62 179 sur 72 179 : 5 314 euros.
- Irpef à payer : 18 937 moins 5 314, soit 13 622 euros.
Au total, cela fait environ 19 790 euros d’impôts par an, contre 7 790 euros pour le collègue ancien frontalier au même salaire. Notre calcul laisse de côté les impôts additionnels italiens, régional et communal, qui dépendent de la commune de résidence, ainsi que les déductions personnelles comme les frais médicaux ou les intérêts hypothécaires, que le nouveau frontalier peut faire valoir en Italie. Le montant réel varie d’une personne à l’autre, mais l’ordre de grandeur tient, et on le voit bien en comparant plusieurs salaires.
Trois régimes comparés
Nous avons refait le même calcul pour trois salaires courants au Tessin, toujours pour une personne seule sans enfants. Le graphique aligne trois cas : l’ancien frontalier, le nouveau frontalier et le nouveau frontalier qui choisit l’impôt de substitution de 25 %, dont nous parlons dans la section suivante.
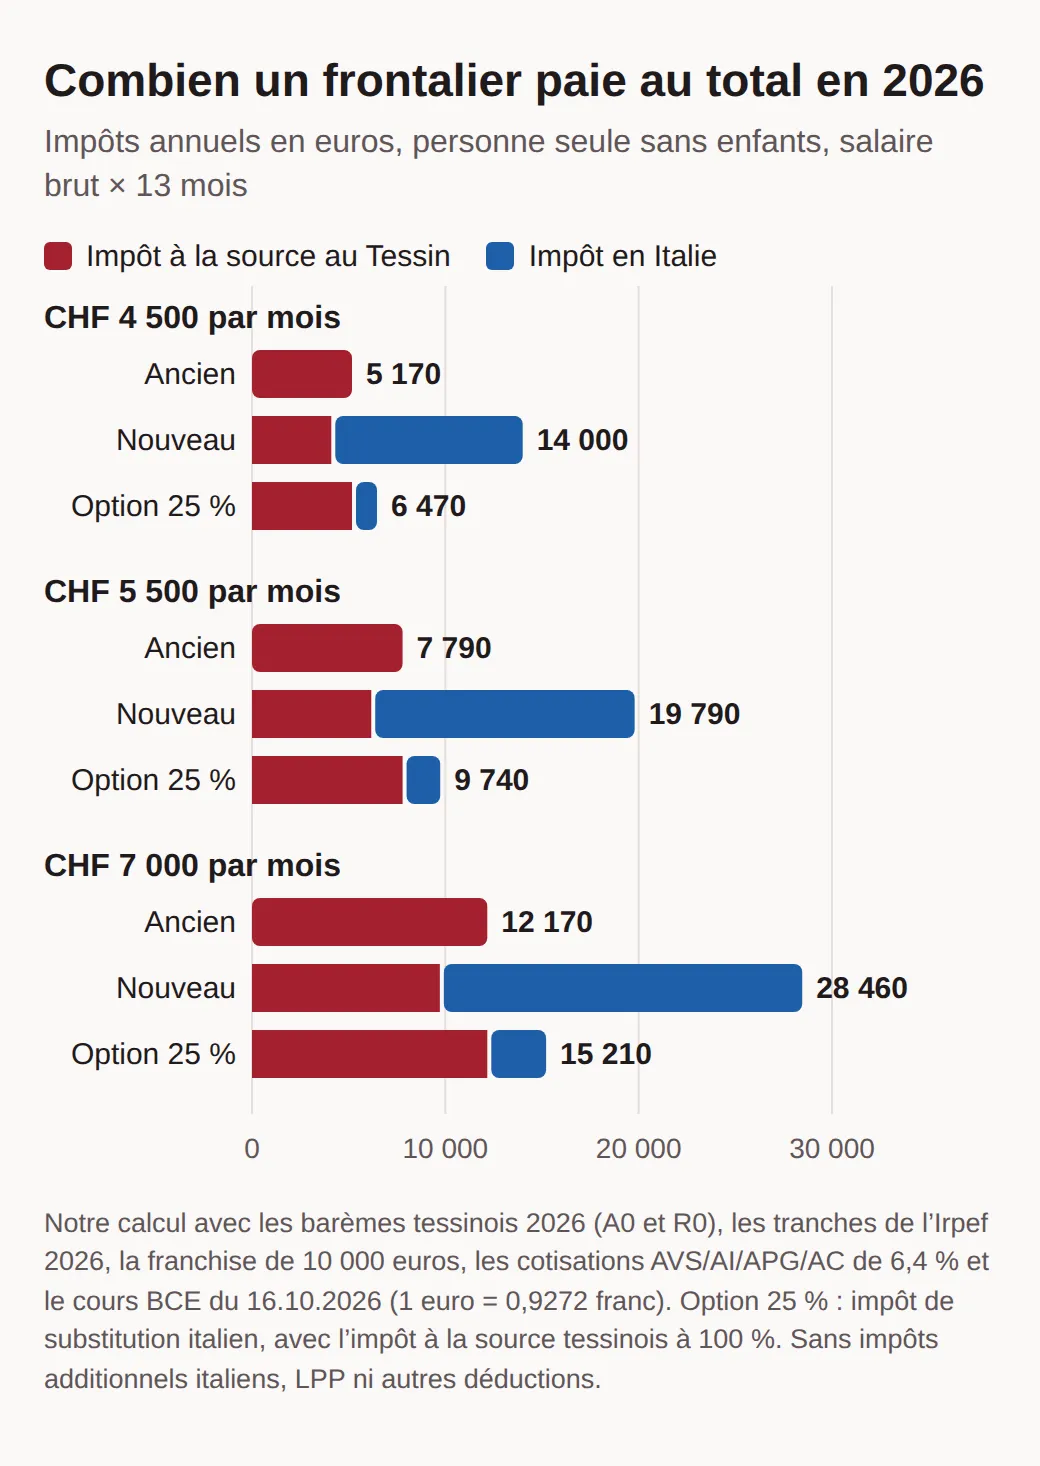
La partie rouge du nouveau frontalier est toujours la plus courte : en Suisse, il paie moins que tout le monde. Mais l’Irpef à payer représente d’environ deux fois à presque deux fois et demie ce que retient le Tessin, parce que le crédit ne couvre qu’une partie de l’impôt italien. Résultat : à salaire égal, le nouveau frontalier paie de 2,3 à 2,7 fois les impôts de l’ancien. Avec 5 500 francs par mois, l’écart est d’environ 12 000 euros par an, soit environ 1 000 euros par mois.
Si vous comparez une offre d’emploi au Tessin avec une offre en Italie, partez donc du vrai salaire net, pas du brut en francs. Et sachez à quelle catégorie vous appartenez avant de signer, car pour les nouveaux frontaliers l’Irpef arrive un an plus tard, avec la déclaration, et ne se voit pas sur la fiche de salaire.
L’impôt de substitution de 25 % et la directive de juillet 2026
Un groupe est resté entre deux chaises : les personnes qui travaillaient déjà en Suisse entre le 31 décembre 2018 et le 17 juillet 2023 mais habitaient l’une des quelque 70 communes qui ne figurent que dans la liste 1. Sous l’accord de 1974, elles n’étaient pas frontalières au sens fiscal, elles ne peuvent donc pas être anciennes frontalières. Le décret-loi 113 de 2024, dit Omnibus, a donné le choix aux habitants des communes énumérées dans son annexe. Comme l’explique la page de l’Agenzia delle Entrate sur les frontaliers, ces personnes peuvent payer en Italie un impôt de substitution égal à 25 % des impôts suisses, à la place de l’Irpef et des impôts additionnels. Qui le choisit ne déduit plus l’impôt suisse et reste soumis à la contribution au service de santé prévue par la loi de finances 2024, mais peut retrancher de l’impôt de substitution 20 % de ce qu’il a versé à ce titre.
L’idée était simple : 80 % en Suisse plus un quart de ce montant en Italie, cela fait 100 %, soit la charge d’un ancien frontalier. Le Tessin a toutefois rebattu les cartes. Dans sa directive de juillet 2026, valable depuis le 1er janvier 2024, la Divisione delle contribuzioni soutient que celui qui opte pour l’impôt de substitution sort de la convention contre les doubles impositions, et donc aussi de l’accord. Pour ces personnes, l’employeur doit appliquer les barèmes pleins A, B, C et H, et non plus R, S, T et U.
Le compte change ainsi. Avec 5 500 francs par mois, le Tessin retient 7 221,50 francs au lieu de 5 720, et l’impôt de substitution italien monte à 1 805 francs : au total environ 9 740 euros, un quart de plus que l’ancien frontalier. Cela reste bien moins que les 19 790 euros du régime ordinaire, comme le montre le graphique.
Si vous ne choisissez pas l’impôt de substitution et que l’on vous applique les barèmes pleins, vous pouvez demander le remboursement de 20 % de l’impôt retenu, pour payer comme avec les barèmes R, S, T et U. La directive fixe le délai au 31 mars de l’année suivante et exige la preuve de l’imposition ordinaire en Italie ; pour prouver que vous n’avez pas choisi l’impôt de substitution, une copie de la déclaration italienne suffit. Le canton annonce aussi des contrôles par sondage. Côté italien, le nouveau texte unique des impôts sur le revenu, le décret législatif 117 de 2026, abroge l’article du décret Omnibus et consacre aux frontaliers un chapitre à part, les articles 217 à 221 : avant la déclaration 2027, mieux vaut vérifier si la règle change.
Télétravail : 25 % sans changer de statut
Depuis le 9 février 2026, le protocole qui règle durablement le télétravail des frontaliers est en vigueur, avec effet au 1er janvier 2024. Le communiqué de l’Administration fédérale des contributions le résume en une phrase.
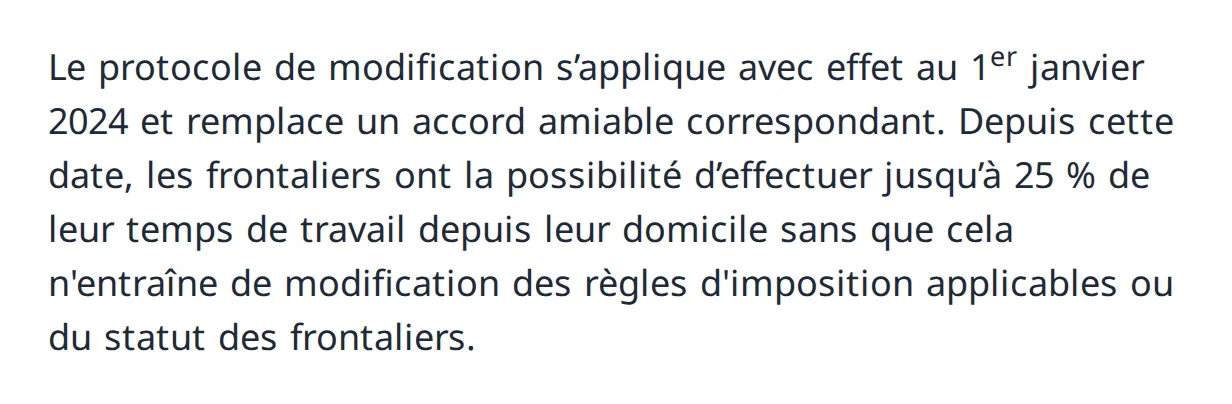
Le texte du protocole apporte trois précisions utiles. Les 25 % se comptent sur l’année civile, pas sur la semaine. La règle vaut pour tous les frontaliers, y compris les anciens. Et les jours de télétravail dans cette limite comptent, sur le plan fiscal, comme des jours travaillés en Suisse : le salaire reste imposé comme avant.
Le protocole ne dit pas ce qui se passe au-delà de 25 %. Si votre contrat prévoit davantage de télétravail, posez la question à l’Ufficio delle imposte alla fonte, l’office tessinois de l’impôt à la source, avant de le signer. Le protocole ne concerne que les impôts : pour les cotisations sociales, la même question est à poser à la caisse de compensation.
Changer d’emploi sans perdre son statut
Pour qui cherche un nouveau poste, c’est la règle qui compte le plus. Le protocole additionnel, au point 11, prévoit que l’ancien frontalier reste imposé uniquement en Suisse même s’il interrompt ses rapports de travail ou change d’employeur, pour autant qu’il continue de remplir les conditions de l’accord et travaille dans la zone frontalière pour un employeur suisse. Le statut suit donc la personne, pas le contrat.
Le nouvel employeur doit toutefois le savoir. Pour les personnes engagées à partir du 18 juillet 2023, il existe le formulaire 1A, l’attestation du statut d’ancien frontalier, que l’employeur remplit et que vous contresignez. Sur la page du canton consacrée à l’accord, vous trouvez le formulaire, une demande d’attestation en ligne et un simulateur pour vérifier votre statut. Si le nouvel employeur applique par erreur un barème R, vous êtes traité comme nouveau frontalier, y compris dans les données que la Suisse transmet chaque année à l’Italie : mieux vaut contrôler la première fiche de salaire.
Attention aussi au déménagement. La feuille d’information du canton indique que celui qui a quitté la zone des 20 km et y revient des années plus tard reste ancien frontalier. La directive sur le décret Omnibus renvoie toutefois à d’autres règles pour qui déménage d’une commune de la liste 1A vers l’une des nouvelles communes. Avant de changer de logement, une question à l’office coûte moins cher qu’une erreur.
Ce qui change en 2027 et ce qui reste ouvert
La nouveauté la plus concrète concerne les familles des nouveaux frontaliers. Le 15 septembre 2026, le Grand Conseil tessinois a approuvé la proposition de réserver aux résidents de Suisse la déduction pour enfants dans les impôts cantonaux et communaux. Selon le message sur le budget 2027, les personnes qui vivent dans un État appliquant la méthode de l’imputation, comme les nouveaux frontaliers, n’auront plus cette déduction en Suisse, puisque leur situation familiale peut être prise en compte en Italie. L’entrée en vigueur est prévue au 1er janvier 2027. Les taux des nouveaux frontaliers avec enfants, comme T2 et U1 dans notre tableau, devraient donc augmenter. De combien, les barèmes 2027 du canton le diront.
Reste ouverte la question de la « taxe santé » des anciens frontaliers, la contribution au service de santé que la loi de finances italienne pour 2024 (loi 213 de 2023) permet aux régions frontalières d’exiger. Dans un communiqué du 30 juin 2026, le Conseil d’État tessinois la considère comme un impôt contraire aux accords et a suspendu, à titre conservatoire, 50 221 177 francs de rétrocessions fiscales destinées à la Lombardie, soit la moitié de sa part. Le même communiqué indique que la Lombardie a demandé à Rome de reporter le prélèvement à 2027. Le canton précise que ce blocage ne touche pas les travailleurs.
Avant de signer un contrat au Tessin
Pour un poste à Lugano, Mendrisio ou Bellinzone, la première étape consiste à savoir à quelle catégorie vous appartenez. Utilisez le simulateur du canton, demandez l’attestation si vous êtes ancien frontalier et remettez-la au nouvel employeur. Si vous êtes nouveau frontalier, refaites le calcul ci-dessus avec votre salaire et mettez de côté chaque mois la part d’Irpef que vous paierez avec la déclaration de l’année suivante : avec 5 500 francs bruts, cela fait plus de 1 100 euros par mois. La première déclaration s’accompagne en général aussi des acomptes pour l’année en cours.
Lisez ensuite le contrat avec les yeux du fisc : combien de jours de télétravail il prévoit, combien de nuits hors de chez vous pour des déplacements professionnels, quel barème figure sur la première fiche de salaire. Ce sont les trois points où l’on perd un statut sans s’en rendre compte. En les gardant à l’œil, vous savez déjà, avant de dire oui, ce qui vous restera vraiment en poche.
Questions fréquentes
- Peut-on être frontalier au sens fiscal en travaillant à temps partiel ?
- Oui. Le canton confirme que seule compte la définition de l’accord : une commune à moins de 20 km, un emploi salarié au Tessin, aux Grisons ou en Valais et le retour quotidien. Le taux d’occupation n’entre pas en ligne de compte. Pour un nouveau frontalier à temps partiel, la franchise italienne reste de 10 000 euros, elle couvre donc une plus grande part d’un petit salaire.
- Un Suisse qui habite en Italie peut-il être frontalier ?
- Oui, s’il remplit les mêmes conditions. Le fisc ne regarde pas le passeport : ce qui compte, c’est la résidence fiscale, la commune et le retour quotidien au domicile. Le régime transitoire des anciens frontaliers ne dépend pas non plus de la nationalité.
- Les allocations familiales suisses sont-elles imposables en Italie ?
- Non. La loi italienne de ratification de 2023 a exonéré de l’Irpef les allocations familiales que les institutions de sécurité sociale suisses versent aux frontaliers. Cela vaut pour les anciens comme pour les nouveaux frontaliers.
- Un nouveau frontalier peut-il demander la taxation ordinaire ultérieure (TOU) ?
- Non. Lors de la signature, la Suisse et l’Italie ont exclu cette possibilité pour les frontaliers de l’accord : en Suisse, la seule méthode est l’impôt à la source. Les frais personnels et les autres déductions se font valoir dans la déclaration italienne.