Retraite des frontaliers : AVS, LPP et impôt de 5 % en 2026
Avant la retraite
Si vous avez travaillé au Tessin comme frontalier, vous touchez la rente AVS même en vivant en Italie, dès le mois qui suit l’âge de référence : 65 ans pour les hommes. Le deuxième pilier est versé sous forme de rente ou de capital. L’Italie impose l’un comme l’autre à 5 %, et non selon le barème de l’Irpef, son impôt sur le revenu, et la Suisse rembourse ce qu’elle retient sur le capital si vous le demandez dans les trois ans.
Les questions qui coûtent cher viennent ensuite : que vaut une rente AVS après 15 ou 25 ans comme frontalier au lieu de 44, à qui envoyer la demande, ce que l’INPS additionne et pourquoi la caisse de pension retient sur le capital un impôt que vous pouvez ensuite récupérer. Les réponses se trouvent dans les règles de la Caisse suisse de compensation, de l’INPS (l’institut italien de prévoyance sociale), du fisc italien et du canton du Tessin, et nous les suivons dans l’ordre où l’argent arrive.
Trois caisses, aucun transfert
Un frontalier arrive à la retraite avec deux ou trois caisses, et chacune paie sa part. L’AVS, le premier pilier, est versée aux personnes qui vivent à l’étranger par la Caisse suisse de compensation (CSC), à Genève. Le deuxième pilier, la prévoyance professionnelle ou LPP, est versé par la caisse de pension de l’employeur, ou par la banque ou l’assurance qui détient vos avoirs de libre passage. Les années travaillées en Italie, avant ou après vos années de frontalier, restent à l’INPS.
L’argent ne passe pas d’une caisse à l’autre. L’INPS l’écrit dans sa fiche sur la totalisation (en italien) : additionner les périodes accomplies en Suisse n’entraîne aucun transfert de cotisations, cela sert seulement à ouvrir le droit à la pension. Et les cotisations AVS ne peuvent pas non plus être récupérées : la Caisse suisse de compensation exclut le remboursement pour les ressortissants de l’UE et de l’AELE.
La bonne nouvelle, c’est que la Suisse n’exige pas un minimum élevé. Selon le mémento AVS 3.01, une année entière de cotisation suffit pour avoir droit à une rente de vieillesse. Si vous avez travaillé au Tessin, ne serait-ce qu’un an, vous avez donc déjà acquis quelque chose. Combien ? Cela dépend du nombre d’années.
Combien vaut la rente AVS d’un frontalier ?
En 2026, la rente AVS complète va de 1’260 à 2’520 francs par mois, selon le revenu moyen de la carrière. Complète veut dire sans lacune : des cotisations versées chaque année, du 1er janvier qui suit vos 20 ans au 31 décembre qui précède l’âge de référence, soit 44 ans en pratique. Avec moins d’années, vous recevez une rente partielle, et le mémento 3.01 précise que chaque année manquante entraîne en principe une réduction d’au moins un quarante-quatrième.
Pour un frontalier, c’est la règle qui pèse le plus, car rares sont ceux qui passent toute leur carrière au Tessin. Le graphique montre l’estimation qui en découle pour cinq carrières types.
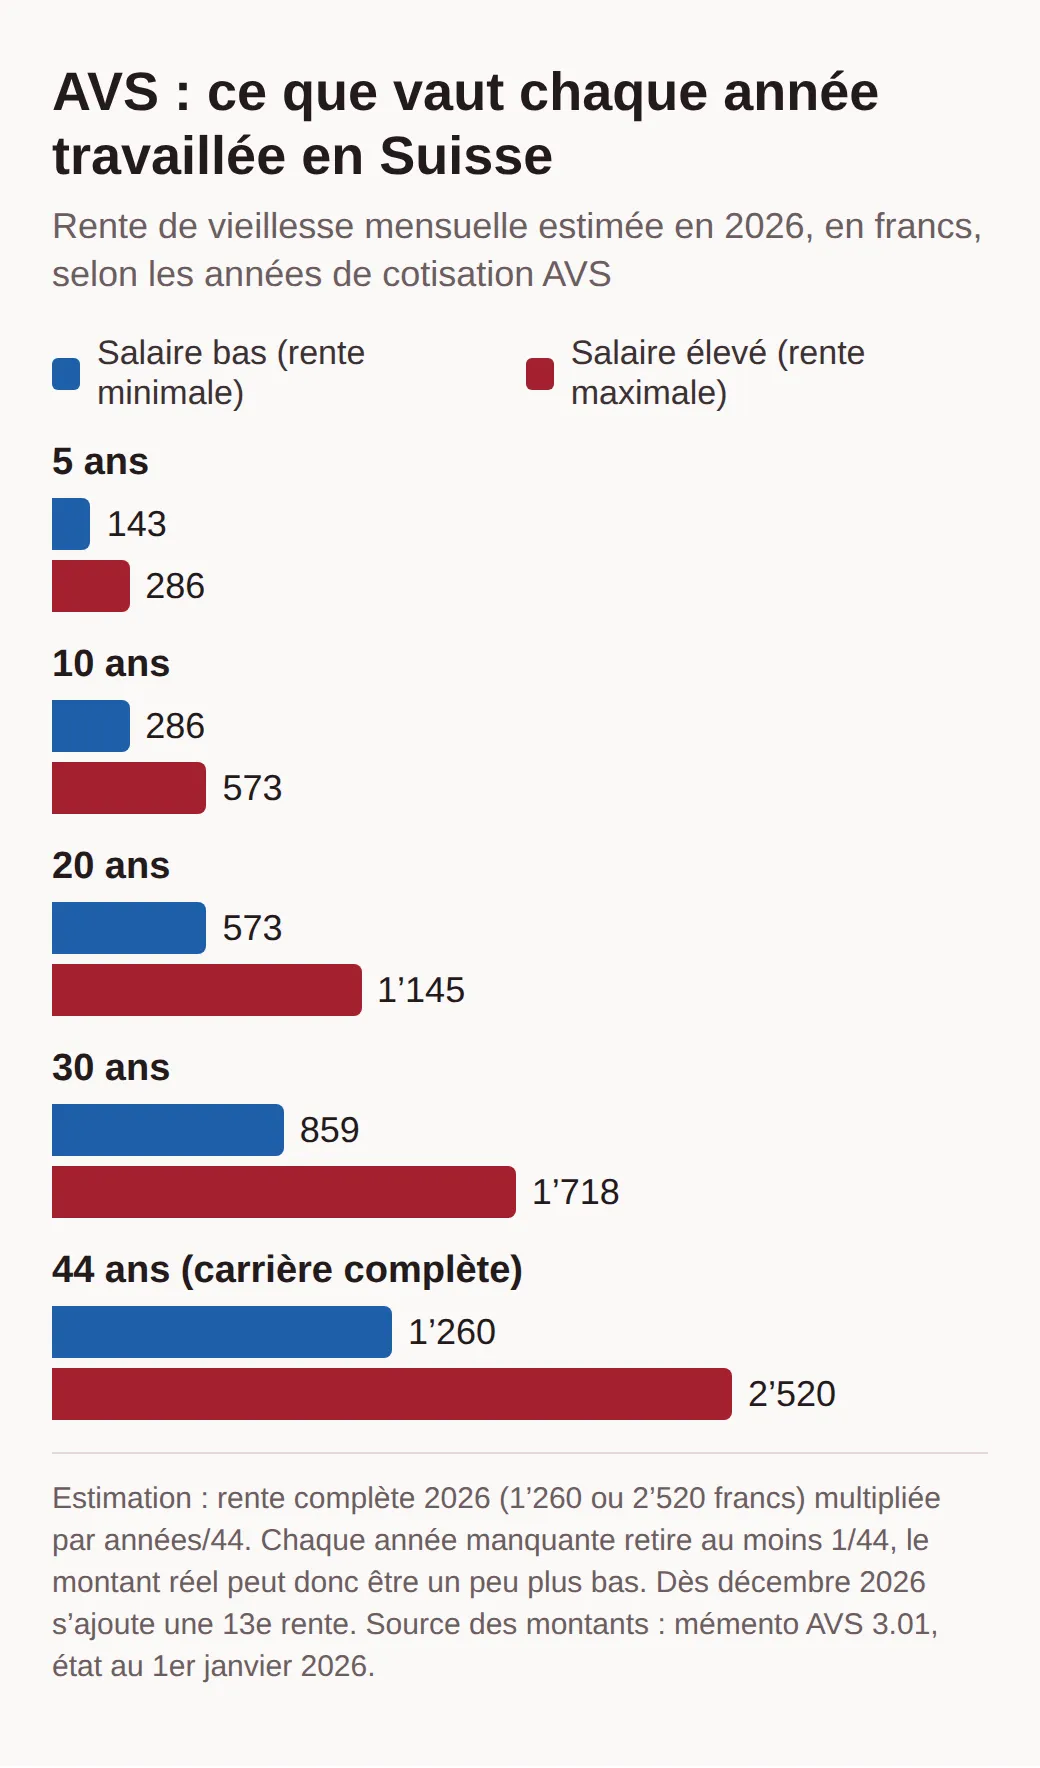
Vingt ans comme frontalier avec un bon salaire valent donc au plus 1’145 francs par mois environ, dix ans environ 573. Le vrai calcul, c’est la caisse qui le fait sur votre compte individuel, et il peut donner un peu moins, puisque la réduction est d’au moins un quarante-quatrième par année manquante. Les couples mariés ont en plus un plafond : leurs deux rentes réunies ne dépassent pas 3’780 francs par mois.
Dès décembre 2026 s’ajoute la 13e rente. Le mémento 3.01 la décrit ainsi : toute personne qui a droit à une rente de vieillesse au mois de décembre touche en plus un douzième de sa rente annuelle, versé avec la rente de décembre. Le mémento ne prévoit pas d’exception pour les personnes qui vivent à l’étranger. Les rentes de survivants, d’invalidité et pour enfant restent en revanche versées douze fois par an.
Anticiper ou ajourner
L’âge de référence est de 65 ans pour les hommes. Pour les femmes, il monte par paliers : 64 ans et 6 mois pour celles nées en 1962, 64 ans et 9 mois pour 1963, 65 ans dès 1964. La rente peut être anticipée d’un ou deux ans, dès 63 ans, ou dès 62 ans pour les femmes nées entre 1961 et 1969. Le prix est élevé et définitif : selon le mémento 3.04, un an d’anticipation réduit la rente de 6,8 % et deux ans de 13,6 %. Les femmes de la génération de transition bénéficient de taux plus favorables.
À l’inverse, si vous ajournez la rente d’un à cinq ans, vous la touchez plus élevée, de 5,2 % à 31,5 % de plus. La page de la Caisse suisse de compensation précise que la demande d’ajournement doit être présentée dans un délai d’un an après l’âge de référence.
Travailler au Tessin après 65 ans
Si vous continuez à travailler en Suisse après l’âge de référence, vous payez toujours les cotisations AVS, sur tout le salaire ou avec une franchise de 1’400 francs par mois. En échange, explique la même page, ces cotisations peuvent combler des lacunes et porter la rente jusqu’au maximum, avec un nouveau calcul qu’on ne peut demander qu’une seule fois. Pour une carrière courte au Tessin, c’est l’un des rares moyens d’ajouter des années.
Reste l’étape pratique : à qui envoyer la demande.
Où demander la rente AVS : INPS ou Genève
Tout dépend d’une seule question : avez-vous déjà cotisé en Italie ? La Caisse suisse de compensation l’explique sur sa page destinée aux ressortissants de l’UE qui vivent hors de Suisse.
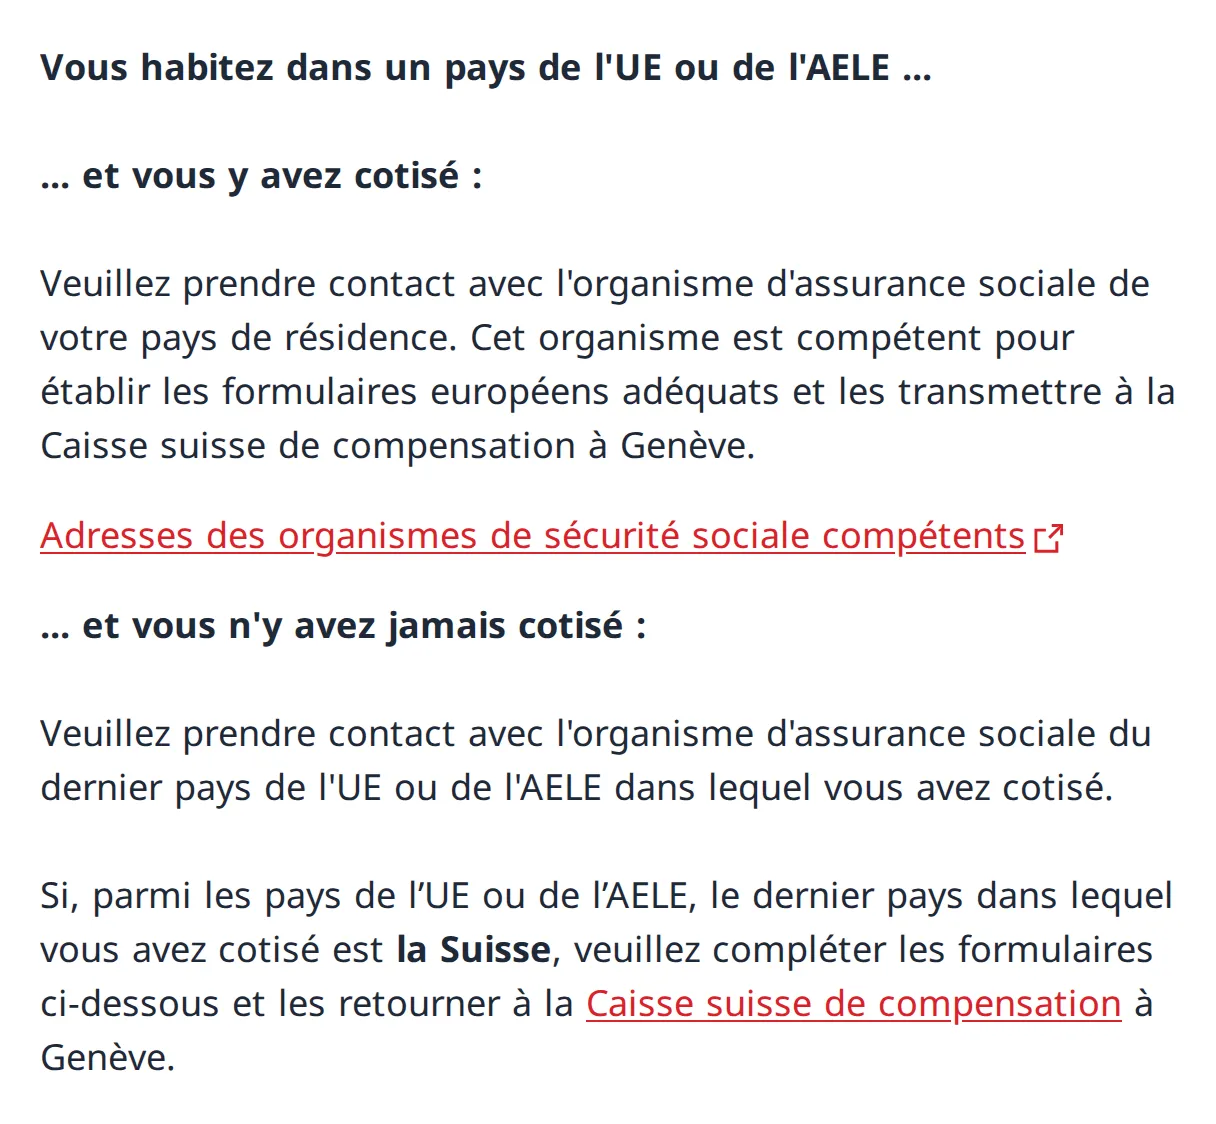
Si vous avez aussi des années à l’INPS, vous déposez une seule demande, en Italie. Dans sa fiche sur la pension en régime UE, l’INPS indique que les résidents en Italie affiliés à l’INPS qui ont aussi des périodes en Suisse doivent déposer leur demande auprès de lui : en ligne avec SPID, CIE ou CNS (les identités numériques italiennes), par le centre d’appel ou par l’intermédiaire d’un patronato, un bureau d’aide aux démarches sociales. Le mémento 3.01 confirme l’autre versant : une demande déposée dans l’État de domicile ouvre à elle seule la procédure dans tous les États concernés.
Si en revanche vous n’avez travaillé qu’au Tessin, vous écrivez directement à Genève, avec le formulaire 318.000.1, « Demande de rente de vieillesse pour des personnes ne résidant pas en Suisse », et le formulaire E 207, qui énumère les pays où vous avez travaillé. Le formulaire 318.000.1 demande aussi votre IBAN et vos périodes de travail en Suisse, employeur par employeur. Le mémento 3.01 conseille de s’y prendre trois ou quatre mois avant l’âge de référence, et une anticipation ne peut pas prendre effet rétroactivement.
Avant même cela, mieux vaut contrôler les données. L’extrait du compte individuel est gratuit, il se demande en ligne via l’eCdC de la Caisse avec une copie d’une pièce d’identité, et la réponse peut prendre jusqu’à deux mois. Il montre année par année les revenus enregistrés : un employeur qui n’a pas versé les cotisations, c’est là qu’on le découvre, pas à 65 ans. Pour une estimation de votre future rente, la Caisse propose le calculateur ESCAL ou un calcul sur formulaire. Pour les années italiennes, en revanche, c’est l’INPS qui fait le compte.
La totalisation avec l’INPS : ce qui compte et ce qui ne compte pas
La totalisation sert à ouvrir le droit à une pension italienne, pas à l’augmenter. Pour la pension de vieillesse, l’INPS demande 67 ans en 2026 et au moins 20 ans de cotisations, comme l’explique sa fiche sur la pension de vieillesse. L’âge passe à 67 ans et un mois en 2027, puis à 67 ans et trois mois en 2028, selon la circulaire INPS 28 de 2026. Si votre première cotisation date de 1996 ou plus tard, votre pension doit aussi atteindre au moins le montant de l’allocation sociale italienne (assegno sociale), faute de quoi il faut attendre 71 ans.
Les années au Tessin aident à franchir le seuil des 20 ans. Pour les additionner, il faut toutefois au moins 52 semaines de cotisations en Italie : la fiche INPS sur la totalisation fixe le minimum à un an dans l’État qui accorde la pension. Ensuite, chaque pays paie sa part, en proportion de ses propres années : c’est le calcul au prorata.
Prenons une carrière inventée mais fréquente : 12 ans comme salarié en Italie, puis 25 au Tessin. Avec l’INPS seul, cette personne n’atteindrait pas les 20 ans ; avec la totalisation, si, et l’INPS verse une pension calculée sur les 12 années italiennes. L’AVS verse sa rente partielle pour les 25 années suisses, mais deux ans plus tôt : dès 65 ans, alors que l’INPS ne commence qu’à 67 ans et plus. Pendant deux ans ou davantage, cette personne vit donc de la seule rente suisse, et c’est là que le deuxième pilier devient décisif.
Le deuxième pilier à la retraite : rente ou capital
Selon la loi, le deuxième pilier se verse sous forme de rente. L’article 37 LPP donne toutefois à chaque assuré le droit de demander en capital un quart de son avoir de vieillesse obligatoire, et permet au règlement de la caisse d’offrir la totalité en capital. Le même article autorise la caisse à fixer un délai pour la demande : si vous vous décidez trop tard, vous pouvez perdre ce choix. Si vous êtes marié, il faut le consentement écrit de votre conjoint.
L’âge, c’est la caisse qui le fixe, dans les limites de la loi. L’article 13 LPP aligne l’âge de référence sur celui de l’AVS et permet d’anticiper dès 63 ans et d’ajourner jusqu’à 70 ans, tandis que les règlements peuvent prévoir un âge plus bas. Si vous habitez en Italie, le retrait à la retraite ne connaît pas de restriction particulière : le Fonds de garantie LPP précise que le capital versé à titre de prestation de vieillesse est payé sans examen de l’assujettissement aux assurances sociales du pays de destination.
Si vous choisissez la rente, vous la recevez en règle générale sans retenue suisse. La directive cantonale sur l’impôt à la source (en italien) prévoit 10 % sur les rentes versées à l’étranger, mais pas lorsque la convention contre les doubles impositions attribue le droit d’imposer à l’État de résidence. C’est le cas pour l’Italie : la caisse verse le montant entier et vérifie de temps à autre la résidence au moyen d’une attestation fiscale italienne. Sur le capital, en revanche, la retenue s’applique toujours, et nous y revenons plus bas.
Si vous quittez votre emploi au Tessin avant la retraite
Ici, la règle change, et beaucoup de frontaliers la découvrent tard. Si vous cessez de travailler en Suisse, vous pouvez demander le paiement en espèces de votre prestation de sortie, mais l’article 25f de la loi sur le libre passage en exclut la part obligatoire tant que vous êtes assuré obligatoirement dans un État de l’UE. Autrement dit : si vous retournez travailler en Italie, et cotisez donc à l’INPS, vous ne pouvez retirer que la part surobligatoire. La part obligatoire reste en Suisse, sur un compte ou une police de libre passage.
La vérification passe par le Fonds de garantie LPP, qui transmet la demande à l’INPS. L’aide-mémoire du Fonds pour l’Italie ajoute un détail pratique : si vous n’indiquez pas où transférer l’avoir bloqué, la caisse le verse, à la fin du délai légal, à la Fondation institution supplétive LPP, à Zurich. Les avoirs de libre passage peuvent être retirés au plus tôt cinq ans avant l’âge de référence AVS. Si vous perdez votre emploi avant la retraite, les règles sur la NASpI, l’indemnité de chômage italienne, se trouvent dans notre article sur le chômage des frontaliers.
L’impôt de 5 % en Italie : ce qu’il couvre et comment le payer
En Italie, les prestations AVS et LPP n’entrent pas dans l’Irpef. L’article 76 de la loi 413 de 1991 les soumet à un impôt de 5 %, et les alinéas ajoutés en 2017 et en 2023 l’ont étendu au deuxième pilier « in qualunque forma », sous quelque forme que ce soit, et aux versements qui arrivent sans passer par une banque italienne. Le droit d’imposer appartient à la seule Italie : l’article 18 de la Convention entre la Suisse et l’Italie attribue les pensions d’un emploi salarié au seul État de résidence.
La façon de payer dépend du compte. Si la rente AVS arrive sur un compte italien, la banque retient les 5 % pour le fisc, et la loi prévoit que cette rente n’a alors plus à être déclarée. Si elle arrive sur un compte suisse, c’est à vous de calculer les 5 %. La réponse 125 de 2024 de l’administration fiscale italienne (en italien) indique comment : dans le cadre RM, section V, de la déclaration Redditi PF, avec le code « I » et le code pays 071, en payant par formulaire F24 avec le code d’impôt 1242. On déclare le montant brut encaissé dans l’année.
La même réponse lève deux doutes fréquents. Les 5 % s’appliquent à tout le capital LPP, parts obligatoire et surobligatoire comprises, et aussi aux rachats volontaires faits pour améliorer la pension. Et dans le cas examiné, ils valaient aussi pour les avoirs versés depuis deux comptes de libre passage. La loi englobe en outre les prestations des institutions suisses de préretraite.
Dès le 1er janvier 2027, c’est le numéro de l’article qui change, pas la règle. À partir de cette date s’applique le décret législatif 33 de 2025, le texte unique sur les versements et le recouvrement : il abroge l’article 76 et en reprend la règle, 5 % compris, à l’article 37. L’administration fiscale italienne avertit déjà, dans la réponse 125, que les instructions des formulaires de déclaration peuvent changer : pour la déclaration de revenus 2027, mieux vaut les revérifier.
L’exception des pensions publiques
Une catégorie échappe aux 5 %. L’article 19 de la Convention réserve à la Suisse les pensions versées par la Confédération, un canton, une commune ou certains organismes publics aux personnes de nationalité suisse. L’aperçu des conventions de l’Administration fédérale des contributions applique la même règle aux doubles nationaux. Un frontalier qui n’a que le passeport italien et a travaillé pour le Canton relève en revanche de la règle générale. Si vous avez aussi la nationalité suisse, faites vérifier votre cas avant de choisir le capital.
L’impôt à la source suisse sur le capital, et comment le récupérer
Quand vous retirez le capital, la caisse de pension retient un impôt à la source, même si la Convention donne le droit d’imposer à l’Italie. La directive tessinoise est explicite : la personne qui n’est pas domiciliée en Suisse au moment du versement paie l’impôt à la source, même si l’argent arrive sur un compte suisse. C’est le canton où la caisse a son siège qui le prélève, pas celui où vous avez travaillé. En dessous de 1’000 francs, rien n’est retenu.
Avec une caisse tessinoise, le barème VIC le plus récent du canton (en italien), valable dès le 1er janvier 2025, prévoit pour une personne seule 4’117.50 francs sur 100’000 et 6’795 francs sur 150’000. Pour les autres contribuables, les montants sont un peu plus bas. Le schéma suit ces 150’000 francs du versement jusqu’au remboursement.
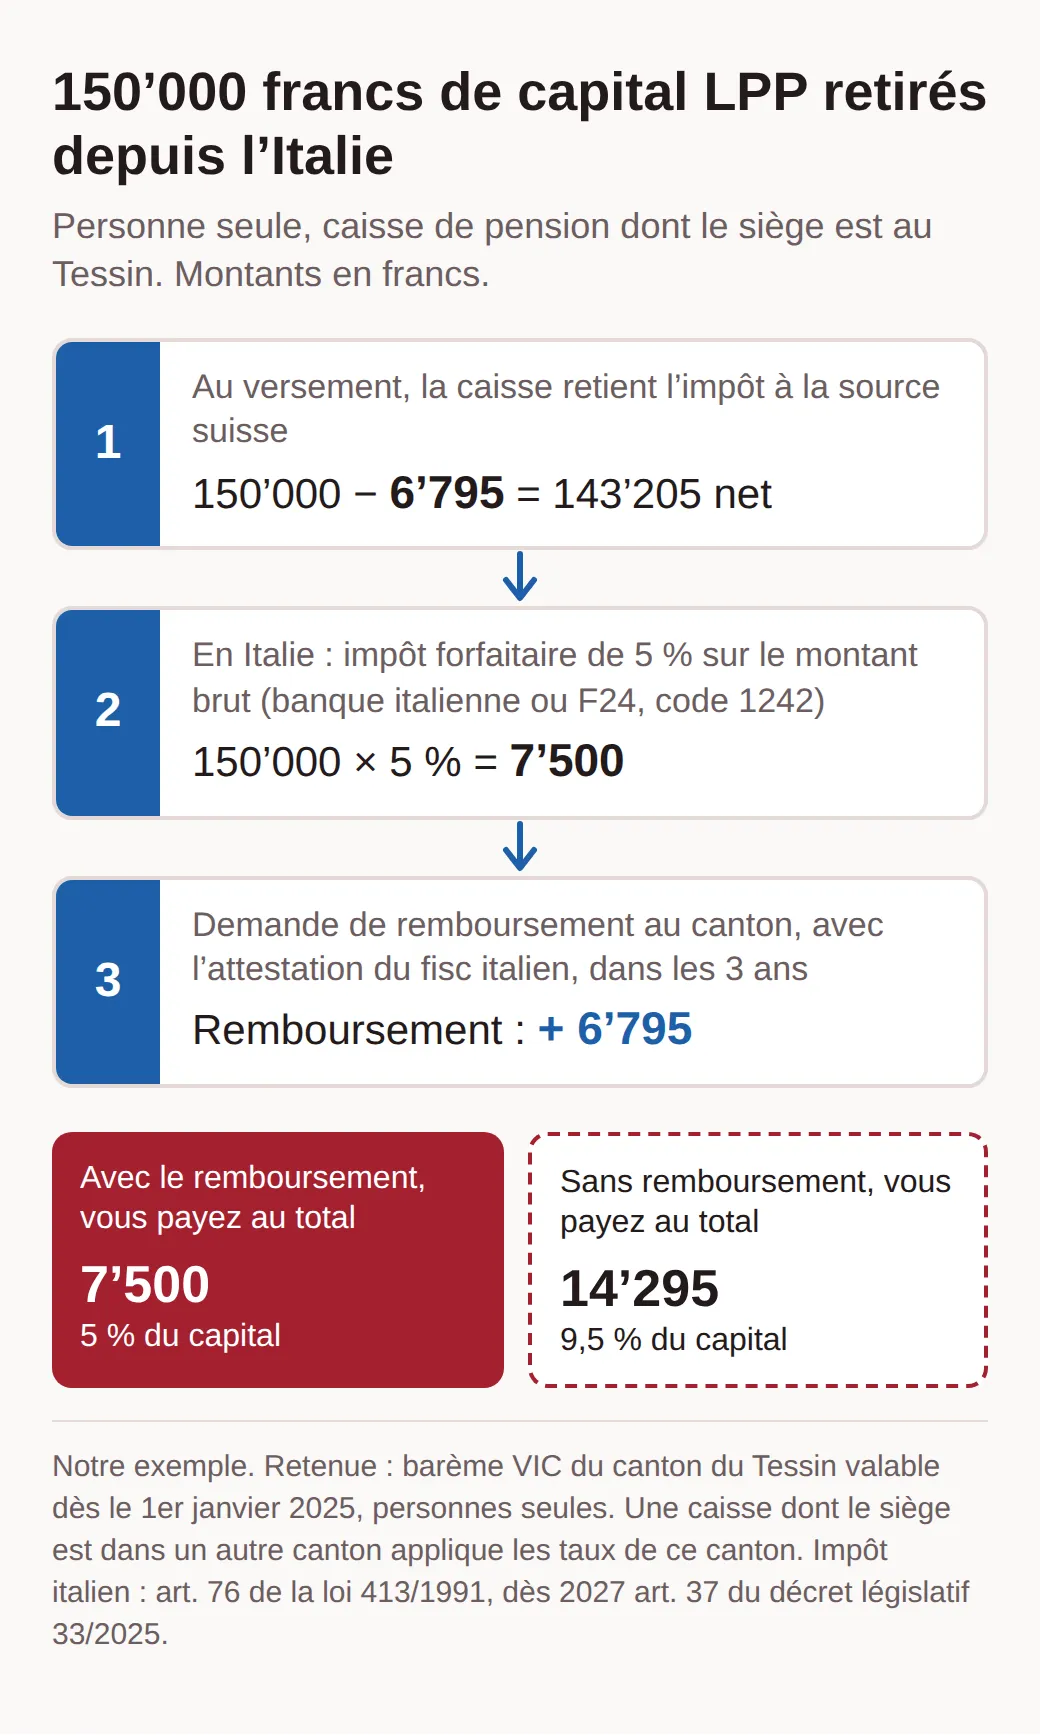
Le remboursement n’arrive pas tout seul. Dans sa notice sur les prestations des institutions de prévoyance de droit privé, l’Administration fédérale des contributions précise que l’impôt est remboursé en totalité, sans intérêts, sur formulaire officiel et avec une attestation de l’autorité fiscale de l’État de résidence. Le formulaire de remboursement exige pour l’Italie une chose de plus que pour d’autres pays : l’autorité fiscale doit certifier qu’elle a effectivement imposé la prestation, attestation jointe. En pratique, il vous faut la preuve des 5 % payés, c’est-à-dire la retenue de la banque ou le F24, et le tampon de l’administration fiscale italienne sur le formulaire.
Le délai est de trois ans à compter du versement du capital, et la demande doit être adressée au canton où la caisse a son siège, avec la copie du décompte de paiement. Le formulaire avertit que l’examen peut prendre jusqu’à trois mois et que rien ne bouge tant que la caisse n’a pas décompté l’impôt avec le canton. Si vous payez les 5 % avec la déclaration de l’année suivante, vous avez donc du temps, mais pas tant que cela : une déclaration déposée en retard, ou un tampon demandé à la dernière minute, peut vous coûter toute la retenue suisse.
Que faire dans les années avant la retraite
C’est à 55 ou 60 ans qu’il faut s’y prendre, pas à 64. Demandez l’extrait de votre compte AVS et vérifiez que chaque année comme frontalier y figure, avec le bon revenu. Demandez à votre caisse de pension quelle part de votre avoir est obligatoire, ce que le règlement permet pour le capital et jusqu’à quand vous devez annoncer votre choix. Si vous avez des années en Italie, vérifiez avec l’INPS ou un patronato que vous avez au moins 52 semaines italiennes, et quand vous atteindrez les 20 ans grâce à la totalisation.
Ensuite, décidez où l’argent doit arriver. Un compte italien rend les 5 % automatiques sur la rente ; un compte suisse les laisse à votre déclaration. Si vous retirez le capital, inscrivez la demande de remboursement dans votre agenda le jour même du versement. Et si vous partez à la retraite avec une rente suisse, regardez aussi la caisse maladie, car le départ à la retraite rouvre un choix que nous expliquons dans l’article sur la caisse maladie des frontaliers. Pour les impôts sur le salaire dans les années qui restent, les calculs se trouvent dans l’article sur les impôts des frontaliers.
Questions fréquentes
- Puis-je récupérer mes cotisations AVS si j’arrête de travailler au Tessin ?
- Non, si vous avez la nationalité italienne ou celle d’un autre État de l’UE ou de l’AELE. La Caisse suisse de compensation ne rembourse les cotisations qu’aux ressortissants de pays sans convention de sécurité sociale et de quelques autres pays énumérés. Vos cotisations restent en Suisse et deviennent une rente à l’âge de référence, même si vous n’avez travaillé qu’une année.
- Puis-je cotiser à l’AVS facultative depuis l’Italie pour combler mes années manquantes ?
- Non. L’AVS facultative est ouverte aux ressortissants suisses, de l’UE et de l’AELE qui partent vivre hors de l’UE et de l’AELE, après au moins cinq années consécutives d’assurance obligatoire. Si vous habitez en Italie, vous n’y avez pas accès. Le seul moyen d’ajouter des années est de continuer à travailler en Suisse.
- Un frontalier retraité en Italie a-t-il droit aux prestations complémentaires AVS ?
- Non. Le mémento AVS 3.01 le dit clairement : les personnes qui résident à l’étranger n’ont pas droit aux prestations complémentaires. Avec une petite rente partielle, renseignez-vous donc à temps sur les prestations italiennes, qui suivent les règles de l’INPS.
- Puis-je utiliser mon 2e pilier pour acheter un logement en Italie ?
- Le Fonds de garantie LPP précise que les restrictions pour les personnes qui vivent dans l’UE ne touchent pas le versement anticipé pour la propriété du logement. Les conditions sont toutefois fixées par la loi suisse et par le règlement de votre caisse de pension. Avant de signer une promesse de vente, demandez par écrit à la caisse si le bien en Italie est admis et quels documents elle exige.
Autres articles
Tous les articles
Permis B au Tessin: conditions, coûts, différences avec le G
Permis B au Tessin pour citoyens UE: qui l’obtient, demande, taxes à l’Office de la migration, impôts et assurance-maladie du résident, permis C après 5 ans.
Allocations familiales des frontaliers: qui paie quoi (2026)
Frontaliers au Tessin: quand l’INPS paie d’abord, ce que la Suisse ajoute, comment demander les allocations familiales et récupérer les arriérés sur cinq ans.
Frontaliers et assurance-maladie : LAMal ou SSN, primes 2027
Vous vivez en Italie et travaillez au Tessin ? Trois mois pour choisir LAMal ou SSN. Primes 2027, taxe santé italienne, famille et piège de l’accouchement.