Pensione frontalieri: AVS, secondo pilastro e il 5% nel 2026
Prima della pensione
Chi ha lavorato in Ticino da frontaliere riceve la rendita AVS anche se vive in Italia, dal mese dopo l’età di riferimento: 65 anni per gli uomini. Il secondo pilastro arriva come rendita o come capitale. L’Italia tassa entrambi con un’imposta del 5%, non con l’Irpef, e la Svizzera restituisce quanto trattiene sul capitale se Lei lo chiede entro tre anni.
Le domande che costano vengono dopo: quanto vale una rendita AVS dopo 15 o 25 anni di frontiera invece di 44, a chi va spedita la domanda, cosa somma l’INPS e perché la cassa pensione trattiene sul capitale un’imposta che poi Lei può farsi restituire. Le risposte stanno nelle regole della Cassa svizzera di compensazione, dell’INPS, dell’Agenzia delle Entrate e del Cantone Ticino, e le seguiamo nell’ordine in cui arrivano i soldi.
Tre casse diverse, nessun trasferimento
Un frontaliere arriva alla pensione con due o tre casse, e ognuna paga la sua parte. L’AVS, il primo pilastro, la paga la Cassa svizzera di compensazione di Ginevra a chi vive all’estero. Il secondo pilastro, la previdenza professionale o LPP, lo paga la cassa pensione del datore di lavoro, oppure la banca o l’assicurazione dove sono finiti gli averi di libero passaggio. Gli anni lavorati in Italia, prima o dopo la frontiera, restano all’INPS.
I soldi non viaggiano da una cassa all’altra. L’INPS lo scrive nella sua scheda sulla totalizzazione: sommare i periodi con la Svizzera non comporta il trasferimento dei contributi, serve solo a raggiungere il diritto alla pensione. E i contributi AVS non si possono nemmeno riavere indietro: la Cassa svizzera di compensazione esclude il rimborso per i cittadini dell’UE e dell’AELS.
La buona notizia è che la Svizzera non chiede un minimo alto. Secondo l’opuscolo AVS 3.01, basta un anno intero di contributi per avere diritto a una rendita di vecchiaia. Chi ha lavorato in Ticino anche solo per un anno, quindi, ha già maturato qualcosa. Quanto, dipende dagli anni.
Quanto vale la rendita AVS di un frontaliere?
Nel 2026 la rendita AVS completa va da 1’260 a 2’520 franchi al mese, secondo il reddito medio della carriera. Completa vuol dire senza lacune: contributi versati ogni anno dal 1° gennaio dopo i 20 anni fino al 31 dicembre prima dell’età di riferimento, in pratica 44 anni. A chi ne ha di meno spetta una rendita parziale, e l’opuscolo 3.01 indica che ogni anno mancante toglie di regola almeno un quarantaquattresimo.
Per un frontaliere questa è la regola che pesa di più, perché pochi passano in Ticino tutta la carriera. Il grafico mostra la stima che ne risulta per cinque carriere tipiche.
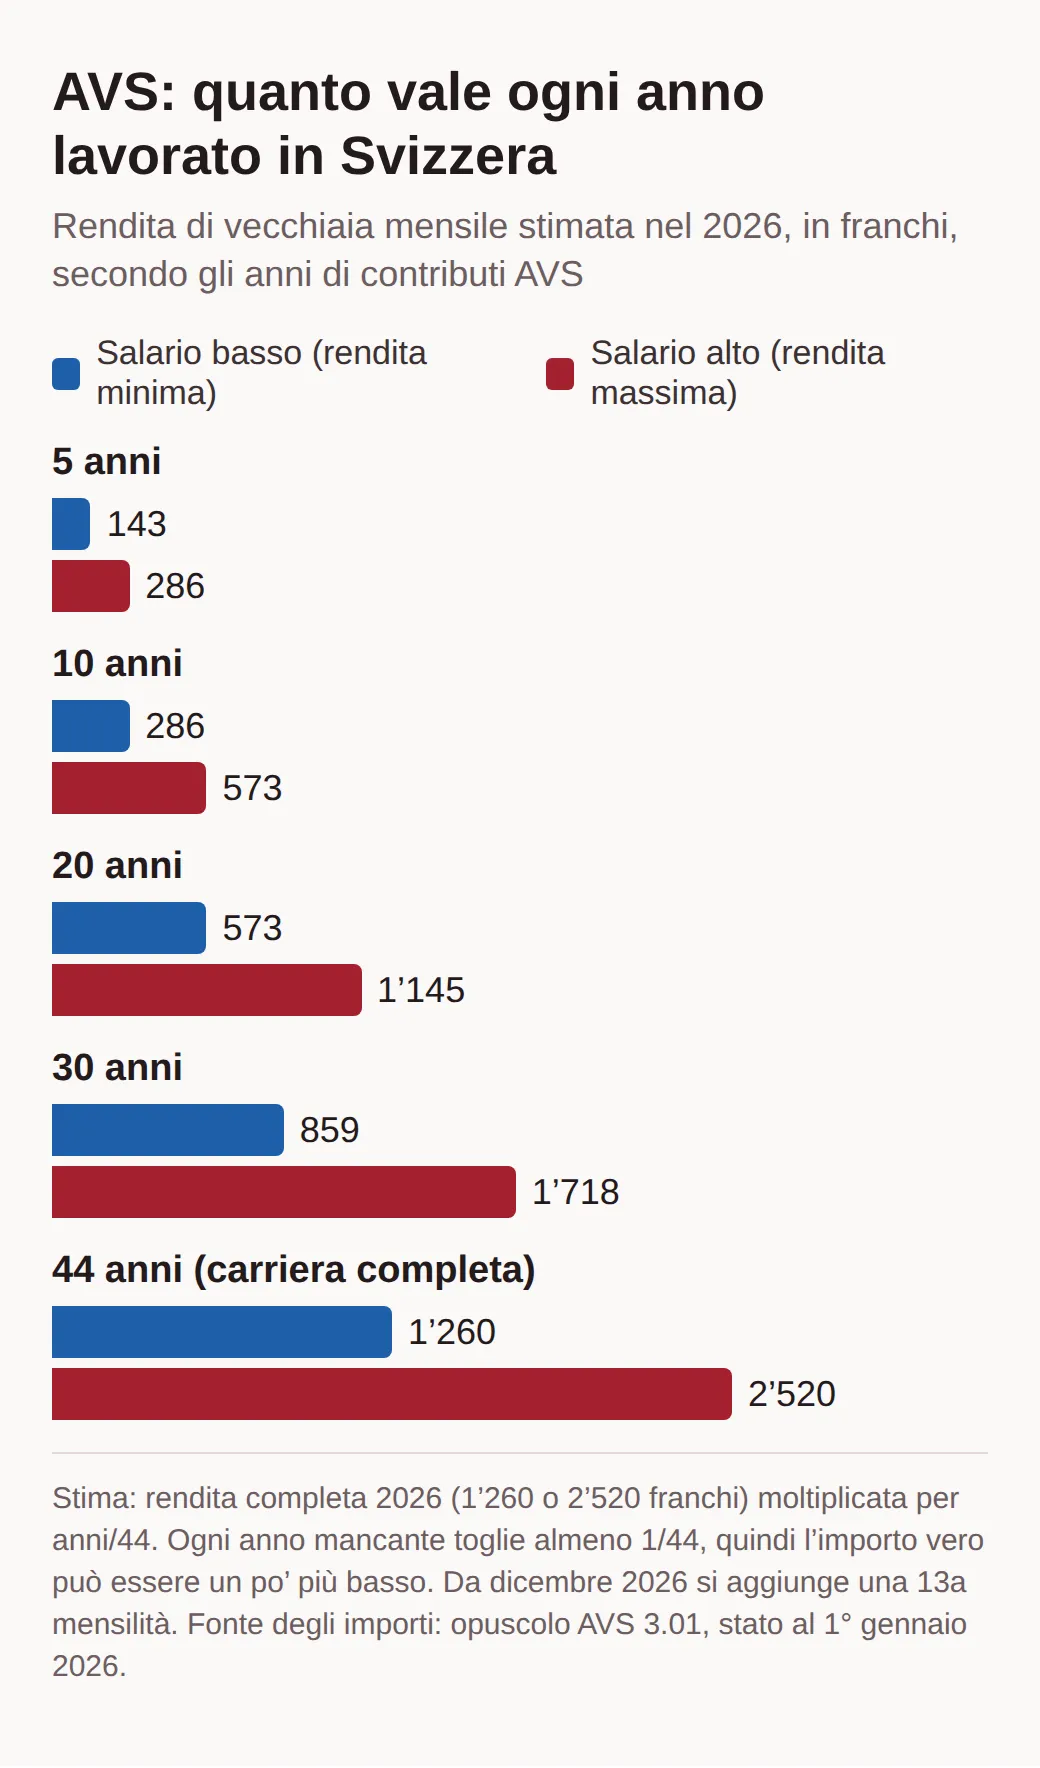
Vent’anni di frontiera con un buon salario valgono quindi al massimo circa 1’145 franchi al mese, dieci anni circa 573. Il calcolo vero lo fa la cassa sul Suo conto individuale, e può dare un po’ meno, perché la riduzione è di almeno un quarantaquattresimo per anno mancante. Chi è sposato ha anche un tetto: le due rendite della coppia insieme non superano 3’780 franchi al mese.
Da dicembre 2026 si aggiunge la tredicesima. L’opuscolo 3.01 la descrive così: chi ha diritto a una rendita di vecchiaia nel mese di dicembre riceve in più un dodicesimo della rendita annua, versato con la rendita di dicembre. L’opuscolo non fa eccezioni per chi vive all’estero. Le rendite per superstiti, d’invalidità e per i figli restano invece a dodici mensilità.
Anticipare o rinviare
L’età di riferimento è di 65 anni per gli uomini. Per le donne sale per gradi: 64 anni e 6 mesi per chi è nata nel 1962, 64 anni e 9 mesi per il 1963, 65 anni dal 1964 in poi. La rendita si può anticipare di uno o due anni, dai 63 anni, o dai 62 per le donne nate tra il 1961 e il 1969. Il prezzo è alto e dura per sempre: secondo l’opuscolo 3.04, un anno di anticipo riduce la rendita del 6,8% e due anni del 13,6%. Le donne della generazione di transizione hanno aliquote più favorevoli.
Al contrario, chi rinvia la rendita da uno a cinque anni la riceve più alta, dal 5,2% al 31,5% in più. La pagina della Cassa svizzera di compensazione precisa che la domanda di rinvio va fatta entro un anno dall’età di riferimento.
Lavorare in Ticino dopo i 65 anni
Chi continua a lavorare in Svizzera dopo l’età di riferimento paga ancora i contributi AVS, sul salario intero o con una franchigia di 1’400 franchi al mese. In cambio, spiega la stessa pagina, quei contributi possono colmare lacune e alzare la rendita fino al massimo, con un ricalcolo che si chiede una sola volta. Per chi ha una carriera corta in Ticino è uno dei pochi modi per aggiungere anni.
Resta il passaggio pratico: a chi si manda la domanda.
Dove si chiede la rendita AVS: INPS o Ginevra
Dipende da una sola domanda: ha mai versato contributi in Italia? La Cassa svizzera di compensazione lo spiega sulla pagina per i cittadini UE che vivono fuori dalla Svizzera.
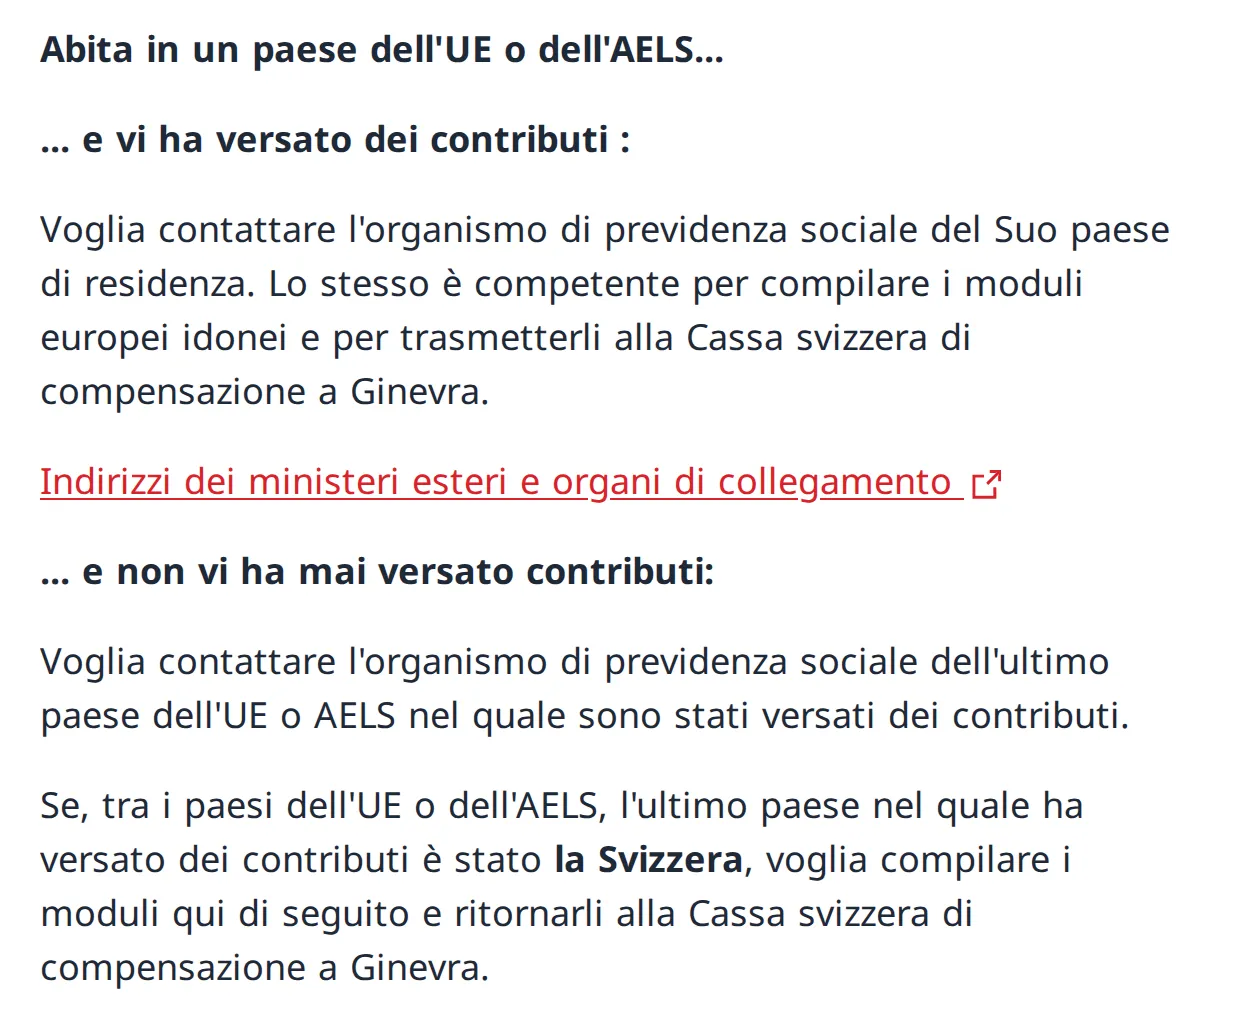
Chi ha anche anni INPS presenta una sola domanda in Italia. L’INPS, nella scheda sulla pensione in regime UE, dice che i residenti in Italia iscritti all’INPS con periodi anche in Svizzera devono presentare la domanda all’INPS: online con SPID, CIE o CNS, al contact center o tramite un patronato. L’opuscolo 3.01 conferma l’altro lato: una domanda presentata nello Stato di domicilio avvia da sola la procedura in tutti gli Stati interessati.
Chi invece ha lavorato solo in Ticino scrive direttamente a Ginevra, con il modulo 318.000.1, «Richiesta di rendita di vecchiaia per le persone non residenti in Svizzera», e il modulo E207 che elenca i Paesi dove ha lavorato. Il modulo 318.000.1 chiede anche l’IBAN e i periodi di lavoro in Svizzera, datore per datore. L’opuscolo 3.01 consiglia di muoversi tre o quattro mesi prima dell’età di riferimento, e un anticipo non può partire con effetto retroattivo.
Prima ancora conviene controllare i dati. L’estratto del conto individuale è gratuito, si chiede online all’eCdC della Cassa con una copia del documento d’identità, e la risposta può richiedere fino a due mesi. Mostra anno per anno i redditi registrati: un datore che non ha versato i contributi si scopre lì, non a 65 anni. Per una stima della rendita futura, la Cassa offre il calcolatore ESCAL o un calcolo su modulo. Per gli anni italiani, invece, il conto lo fa l’INPS.
La totalizzazione con l’INPS: cosa somma e cosa no
La totalizzazione serve a raggiungere il diritto a una pensione italiana, non ad alzarla. Per la pensione di vecchiaia l’INPS chiede 67 anni di età nel 2026 e almeno 20 anni di contributi, come spiega la scheda INPS sulla pensione di vecchiaia. L’età sale a 67 anni e un mese nel 2027 e a 67 anni e tre mesi nel 2028, con la circolare INPS 28 del 2026. Chi ha il primo contributo dal 1996 in poi deve anche arrivare a una pensione almeno pari all’assegno sociale, oppure aspettare i 71 anni.
Gli anni in Ticino aiutano a superare la soglia dei 20 anni. Per sommarli, però, servono almeno 52 settimane di contributi in Italia: la scheda INPS sulla totalizzazione fissa il minimo a un anno nello Stato che concede la pensione. Poi ognuno paga per sé, in proporzione ai propri anni: è il pro rata.
Prendiamo una carriera inventata ma frequente: 12 anni da dipendente in Italia, poi 25 in Ticino. Da sola, l’INPS non arriverebbe ai 20 anni; con la totalizzazione sì, e paga una pensione calcolata sui 12 anni italiani. L’AVS paga la sua rendita parziale per i 25 anni svizzeri, ma due anni prima: dai 65 anni, mentre l’INPS parte dai 67 e oltre. Per due anni o più, quindi, quella persona vive con la sola rendita svizzera, ed è lì che il secondo pilastro diventa decisivo.
Il secondo pilastro alla pensione: rendita o capitale
Per legge il secondo pilastro si paga come rendita. L’articolo 37 della LPP dà però a ogni assicurato il diritto di chiedere in capitale un quarto dell’avere di vecchiaia obbligatorio, e permette al regolamento della cassa di offrire tutto in capitale. Lo stesso articolo consente alla cassa di fissare un termine per la richiesta: chi decide tardi può perdere la scelta. Se è sposato, serve il consenso scritto del coniuge.
L’età la fissa la cassa entro i limiti di legge. L’articolo 13 della LPP lega l’età di riferimento a quella dell’AVS e permette di anticipare dai 63 anni e rinviare fino ai 70, mentre i regolamenti possono prevedere un’età più bassa. Per chi abita in Italia il ritiro alla pensione non ha restrizioni particolari: il Fondo di garanzia LPP precisa che il capitale versato come prestazione di vecchiaia si paga senza verificare la situazione assicurativa all’estero.
Chi sceglie la rendita la riceve, di regola, senza trattenute svizzere. La direttiva cantonale sull’imposta alla fonte prevede il 10% sulle rendite pagate all’estero, ma non quando la convenzione contro le doppie imposizioni dà il diritto di tassare allo Stato di residenza. Per l’Italia è così: la cassa paga intero e verifica ogni tanto la residenza con un’attestazione fiscale italiana. Sul capitale, invece, la trattenuta c’è sempre, e ne parliamo sotto.
Se lascia il lavoro in Ticino prima della pensione
Qui la regola cambia, e molti frontalieri la scoprono tardi. Chi smette di lavorare in Svizzera può chiedere in contanti la prestazione d’uscita, ma l’articolo 25f della legge sul libero passaggio esclude la parte obbligatoria finché la persona è assicurata obbligatoriamente in uno Stato dell’UE. Tradotto: chi torna a lavorare in Italia, e quindi versa all’INPS, può ritirare solo la parte sovraobbligatoria. L’obbligatoria resta in Svizzera su un conto o una polizza di libero passaggio.
La verifica passa dal Fondo di garanzia LPP, che gira la richiesta all’INPS. Il promemoria del Fondo per l’Italia aggiunge un dettaglio pratico: se Lei non indica dove trasferire l’avere bloccato, dopo il termine di legge la cassa lo manda all’Istituto collettore LPP di Zurigo. Gli averi di libero passaggio si possono ritirare al più presto cinque anni prima dell’età di riferimento AVS. Chi perde il posto prima della pensione trova le regole sulla NASpI nel nostro articolo sulla disoccupazione dei frontalieri.
Il 5% in Italia: cosa copre e come si paga
In Italia le prestazioni AVS e LPP non entrano nell’Irpef. L’articolo 76 della legge 413 del 1991 le sottopone a un’imposta del 5%, e i commi aggiunti nel 2017 e nel 2023 l’hanno estesa al secondo pilastro «in qualunque forma» e ai pagamenti che arrivano senza una banca italiana. Il diritto di tassare spetta solo all’Italia: l’articolo 18 della Convenzione tra Svizzera e Italia assegna le pensioni di un lavoro dipendente al solo Stato di residenza.
Come si paga dipende dal conto. Se la rendita AVS arriva su un conto italiano, la banca trattiene il 5% come sostituto d’imposta e la legge dice che quella rendita non va più dichiarata. Se arriva su un conto svizzero, il 5% lo calcola Lei. La risposta 125 del 2024 dell’Agenzia delle Entrate indica come: nel quadro RM, sezione V, del modello Redditi PF, con la causale «I» e il codice Stato 071, pagando con l’F24 e il codice tributo 1242. Si dichiara l’importo lordo incassato nell’anno.
La stessa risposta chiude due dubbi frequenti. Il 5% vale su tutto il capitale LPP, parte obbligatoria e sovraobbligatoria comprese, e anche sui versamenti volontari fatti per aumentare la pensione. E nel caso esaminato valeva anche per gli averi pagati da due conti di libero passaggio. La legge comprende inoltre le prestazioni degli istituti svizzeri di prepensionamento.
Dal 1° gennaio 2027 cambia il numero dell’articolo, non la regola. Da quella data si applica il decreto legislativo 33 del 2025, il testo unico su versamenti e riscossione: abroga l’articolo 76 e ne riprende la regola, 5% compreso, all’articolo 37. L’Agenzia avverte già nella risposta 125 che le istruzioni dei modelli dichiarativi possono cambiare: per la dichiarazione dei redditi 2027 conviene ricontrollarle.
L’eccezione delle pensioni pubbliche
Una categoria resta fuori dal 5%. L’articolo 19 della Convenzione riserva alla Svizzera le pensioni pagate dalla Confederazione, da un Cantone, da un Comune o da alcuni enti pubblici a chi ha la cittadinanza svizzera. Il prospetto delle convenzioni dell’Amministrazione federale delle contribuzioni applica la stessa regola ai doppi cittadini. Un frontaliere con il solo passaporto italiano che ha lavorato per il Cantone rientra invece nella regola generale. Chi ha anche la cittadinanza svizzera faccia verificare il proprio caso prima di scegliere il capitale.
L’imposta alla fonte svizzera sul capitale, e come riaverla
Quando ritira il capitale, la cassa pensione trattiene un’imposta alla fonte, anche se la Convenzione dà il diritto di tassare all’Italia. La direttiva ticinese è esplicita: chi al momento del pagamento non ha domicilio in Svizzera paga l’imposta alla fonte, anche se il versamento arriva su un conto svizzero. A trattenerla è il Cantone dove ha sede la cassa, non quello dove ha lavorato. Sotto i 1’000 franchi non si trattiene nulla.
Con una cassa ticinese, la tabella VIC più recente del Cantone, valida dal 1° gennaio 2025, prevede per una persona sola 4’117.50 franchi su 100’000 e 6’795 franchi su 150’000. Per gli altri contribuenti le cifre sono un po’ più basse. Lo schema segue i 150’000 franchi dal pagamento al rimborso.
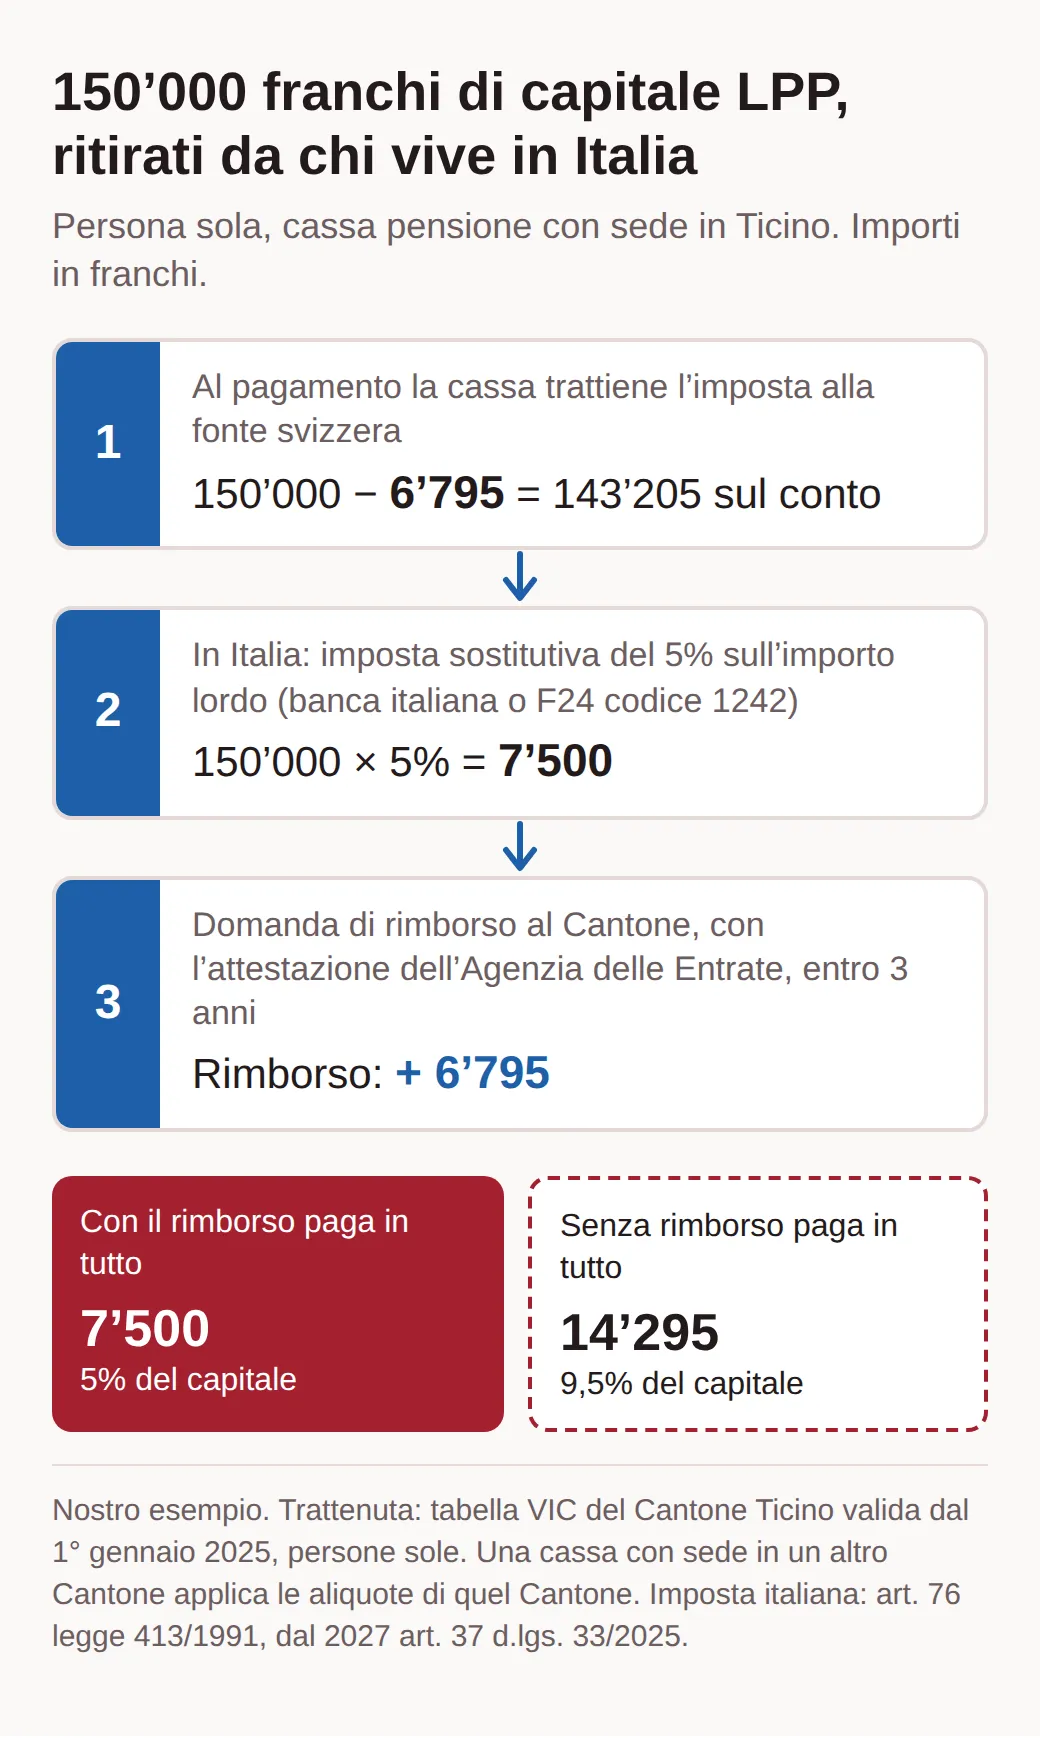
Il rimborso non arriva da solo. L’Amministrazione federale delle contribuzioni, nel suo promemoria sulle prestazioni delle casse di diritto privato, stabilisce che l’imposta si restituisce per intero, senza interessi, con il modulo ufficiale e un’attestazione dell’autorità fiscale dello Stato di residenza. Il modulo di rimborso chiede per l’Italia una cosa in più rispetto ad altri Paesi: l’autorità fiscale deve certificare di aver effettivamente tassato la prestazione, con un documento allegato. In pratica servono la prova del 5% pagato, cioè la ritenuta della banca o l’F24, e il timbro dell’Agenzia delle Entrate sul modulo.
Il termine è di tre anni dal versamento del capitale, e la domanda va al Cantone dove ha sede la cassa, con la copia del conteggio di pagamento. Il modulo avverte che l’esame può durare fino a tre mesi e che nulla si muove finché la cassa non ha conteggiato l’imposta al Cantone. Chi paga il 5% con la dichiarazione dell’anno dopo ha quindi tempo, ma non tantissimo: una dichiarazione presentata in ritardo, o un timbro chiesto all’ultimo, può costare l’intera trattenuta svizzera.
Cosa fare negli anni prima della pensione
Il lavoro utile si fa a 55 o 60 anni, non a 64. Chieda l’estratto del conto AVS e controlli che ogni anno di frontiera ci sia, con il reddito giusto. Chieda alla cassa pensione quanta parte del Suo avere è obbligatoria, cosa permette il regolamento sul capitale ed entro quando va comunicata la scelta. Se ha anni in Italia, verifichi con l’INPS o con un patronato di avere almeno 52 settimane italiane e quando maturerà i 20 anni con la totalizzazione.
Poi decida dove far arrivare i soldi. Un conto italiano rende automatico il 5% sulla rendita; un conto svizzero lo lascia alla Sua dichiarazione. Chi ritira il capitale metta in agenda la domanda di rimborso il giorno stesso del pagamento. E chi va in pensione con una rendita svizzera guardi anche la cassa malati, perché con il primo pensionamento si riapre una scelta che spieghiamo nell’articolo sulla cassa malati dei frontalieri. Per le imposte sullo stipendio negli anni che restano, i conti sono nell’articolo sulle tasse dei frontalieri.
Domande frequenti
- Posso farmi rimborsare i contributi AVS quando smetto di lavorare in Ticino?
- No, se ha la cittadinanza italiana o di un altro Stato dell’UE o dell’AELS. La Cassa svizzera di compensazione rimborsa i contributi solo ai cittadini di Paesi senza convenzione di sicurezza sociale e di pochi altri Paesi elencati. I Suoi contributi restano in Svizzera e diventano una rendita all’età di riferimento, anche se ha lavorato un solo anno.
- Posso versare l’AVS facoltativa dall’Italia per colmare gli anni mancanti?
- No. L’AVS facoltativa è aperta ai cittadini svizzeri, UE e AELS che vanno a vivere fuori dall’UE e dall’AELS, dopo almeno cinque anni consecutivi di assicurazione obbligatoria. Chi abita in Italia non vi rientra. L’unico modo per aggiungere anni è lavorare ancora in Svizzera.
- Chi vive in Italia ha diritto alle prestazioni complementari dell’AVS?
- No. L’opuscolo 3.01 dell’AVS lo dice in chiaro: le persone residenti all’estero non hanno diritto alle prestazioni complementari. Con una rendita parziale bassa conviene quindi informarsi per tempo sulle prestazioni italiane, che seguono le regole dell’INPS.
- Posso usare il secondo pilastro per comprare casa in Italia?
- Il Fondo di garanzia LPP precisa che le restrizioni per chi vive nell’UE non toccano il prelievo anticipato per l’abitazione di proprietà. Le condizioni le fissano però la legge svizzera e il regolamento della Sua cassa pensione. Prima di firmare un compromesso, chieda alla cassa per iscritto se l’immobile in Italia è ammesso e quali documenti vuole.
Altri articoli
Tutti gli articoli
Permesso B in Ticino: requisiti, costi e confronto con il G
Permesso B in Ticino per cittadini UE: chi lo ottiene, domanda e tasse all’Ufficio della migrazione, imposte e cassa malati da residente, il C dopo 5 anni.
Assegni familiari frontalieri: chi paga e quanto nel 2026
Assegni familiari dei frontalieri in Ticino: quando paga prima l’INPS, quanto aggiunge la Svizzera, come si chiedono e quanti anni di arretrati si recuperano.
Frontalieri e cassa malati: LAMal o SSN, i premi 2027
Chi lavora in Ticino e vive in Italia ha tre mesi per scegliere tra LAMal e SSN. Premi 2027, contributo sanitario, familiari e la trappola del parto.