Grenzgänger-Rente 2026: AHV, Pensionskasse, 5 % in Italien
Vor der Pensionierung
Wer als Grenzgänger im Tessin gearbeitet hat, erhält die AHV-Rente auch mit Wohnsitz in Italien, ab dem Monat nach dem Referenzalter: 65 Jahre für Männer. Die zweite Säule wird als Rente oder als Kapital ausbezahlt. Italien besteuert beides mit einer Steuer von 5 %, nicht mit der normalen Einkommenssteuer Irpef, und die Schweiz erstattet zurück, was sie auf dem Kapital abzieht, wenn Sie es innert drei Jahren verlangen.
Die Fragen, die Geld kosten, kommen danach: Was ist eine AHV-Rente nach 15 oder 25 Jahren als Grenzgänger wert statt nach 44, wohin geht der Antrag, was rechnet die INPS zusammen, und warum zieht die Pensionskasse auf dem Kapital eine Steuer ab, die Sie sich danach zurückholen können? Die Antworten stehen in den Regeln der Schweizerischen Ausgleichskasse, der italienischen Rentenversicherung INPS, der italienischen Steuerbehörde Agenzia delle Entrate und des Kantons Tessin. Wir gehen sie in der Reihenfolge durch, in der das Geld fliesst.
Drei Kassen, keine Übertragung
Ein Grenzgänger geht mit zwei oder drei Kassen in Pension, und jede zahlt ihren Teil. Die AHV, die erste Säule, zahlt die Schweizerische Ausgleichskasse (SAK) in Genf an Personen im Ausland aus. Die zweite Säule, die berufliche Vorsorge nach BVG, zahlt die Pensionskasse des Arbeitgebers, oder die Bank oder Versicherung, bei der die Freizügigkeitsguthaben gelandet sind. Die Jahre in Italien, vor oder nach der Zeit als Grenzgänger, bleiben bei der INPS.
Das Geld wandert nicht von einer Kasse zur anderen. Die INPS schreibt es in ihrem Merkblatt zur Zusammenrechnung der Versicherungszeiten (totalizzazione, nur auf Italienisch): Werden Zeiten mit der Schweiz zusammengerechnet, werden keine Beiträge übertragen; es geht nur darum, den Rentenanspruch zu erreichen. Und zurückholen lassen sich die AHV-Beiträge auch nicht: Die Ausgleichskasse schliesst eine Rückvergütung aus für Staatsangehörige der EU und der EFTA.
Die gute Nachricht: Die Schweiz verlangt keine lange Mindestdauer. Laut AHV-Merkblatt 3.01 genügt ein volles Beitragsjahr für einen Anspruch auf eine Altersrente. Wer auch nur ein Jahr im Tessin gearbeitet hat, hat also bereits einen Rentenanspruch erworben. Wie hoch die Rente ausfällt, hängt von den Jahren ab.
Wie hoch ist die AHV-Rente für Grenzgänger?
2026 liegt die volle AHV-Rente zwischen 1’260 und 2’520 Franken im Monat, je nach durchschnittlichem Einkommen über die ganze Laufbahn. Voll heisst ohne Lücken: Beiträge in jedem Jahr vom 1. Januar nach dem 20. Geburtstag bis zum 31. Dezember vor dem Referenzalter, in der Praxis 44 Jahre. Wer weniger hat, erhält eine Teilrente, und laut Merkblatt 3.01 kürzt jedes fehlende Jahr die Rente in der Regel um mindestens einen Vierundvierzigstel.
Für Grenzgänger wiegt diese Regel am schwersten, denn nur wenige verbringen die ganze Laufbahn im Tessin. Die Grafik zeigt die Schätzung, die sich daraus für fünf typische Laufbahnen ergibt.
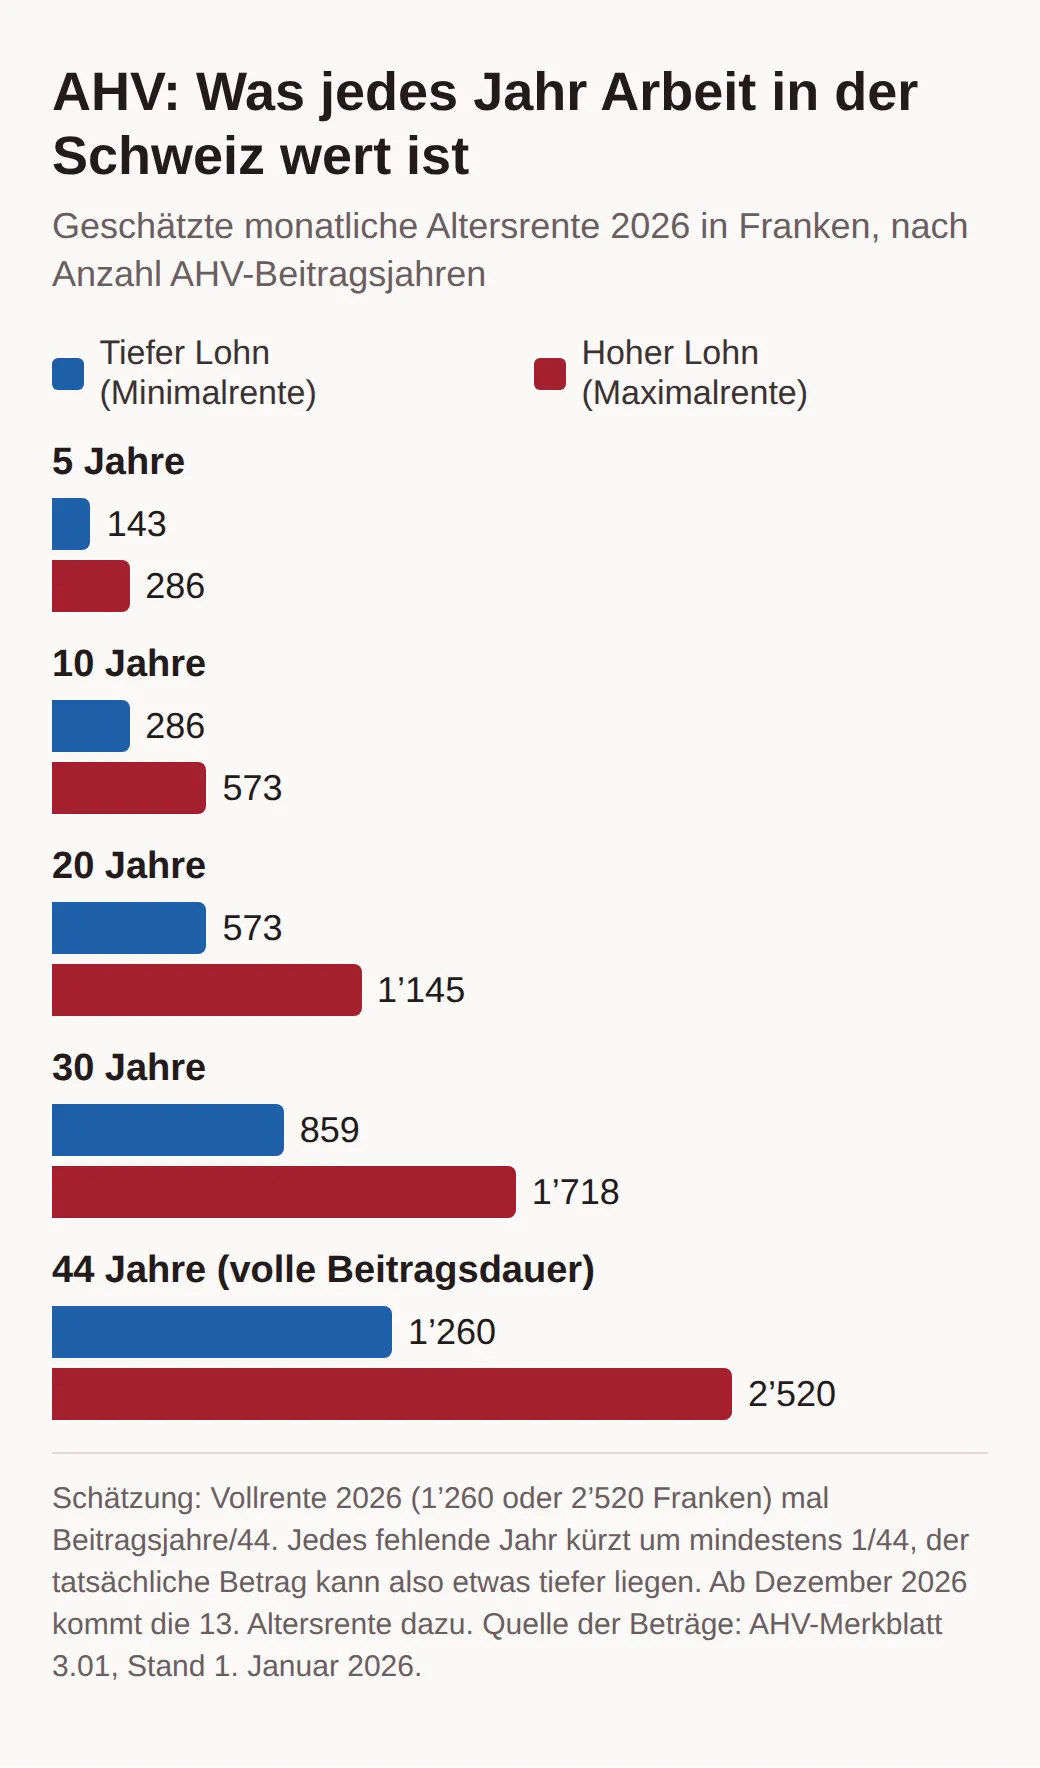
Zwanzig Jahre als Grenzgänger mit gutem Lohn sind also höchstens rund 1’145 Franken im Monat wert, zehn Jahre rund 573. Die genaue Berechnung macht die Kasse anhand Ihres individuellen Kontos, und sie kann etwas tiefer ausfallen, weil jedes fehlende Jahr die Rente um mindestens einen Vierundvierzigstel kürzt. Für Verheiratete gibt es zudem eine Obergrenze: Die beiden Renten des Ehepaars betragen zusammen höchstens 3’780 Franken im Monat.
Ab Dezember 2026 kommt die 13. Altersrente dazu. Das Merkblatt 3.01 beschreibt sie so: Wer im Dezember Anspruch auf eine Altersrente hat, erhält zusätzlich einen Zwölftel der jährlichen Rente, ausbezahlt mit der Rente für Dezember. Eine Ausnahme für Personen im Ausland macht das Merkblatt nicht. Hinterlassenen-, Invaliden- und Kinderrenten werden weiterhin zwölfmal im Jahr ausbezahlt.
Vorbeziehen oder aufschieben
Das Referenzalter liegt für Männer bei 65 Jahren. Für Frauen steigt es schrittweise: 64 Jahre und 6 Monate für den Jahrgang 1962, 64 Jahre und 9 Monate für 1963, 65 Jahre ab Jahrgang 1964. Die Rente lässt sich um ein oder zwei Jahre vorbeziehen, ab 63, oder ab 62 für Frauen der Jahrgänge 1961 bis 1969. Der Preis ist hoch und gilt lebenslang: Laut Merkblatt 3.04 kürzt ein Jahr Vorbezug die Rente um 6,8 %, zwei Jahre um 13,6 %. Für Frauen der Übergangsgeneration gelten günstigere Kürzungssätze.
Wer die Rente dagegen um ein bis fünf Jahre aufschiebt, erhält sie höher, mit einem Zuschlag von 5,2 % bis 31,5 %. Die Seite der Ausgleichskasse zu den Altersrenten hält fest, dass der Aufschub innert eines Jahres nach Erreichen des Referenzalters beantragt werden muss.
Nach 65 im Tessin weiterarbeiten
Wer nach dem Referenzalter in der Schweiz weiterarbeitet, zahlt weiterhin AHV-Beiträge, auf dem ganzen Lohn oder mit einem Freibetrag von 1’400 Franken im Monat. Im Gegenzug, so dieselbe Seite, können diese Beiträge Lücken schliessen und die Rente bis zum Maximum anheben, mit einer Neuberechnung, die man nur einmal verlangen kann. Wer nur kurz im Tessin gearbeitet hat, findet hier einen der wenigen Wege, Jahre hinzuzufügen.
Bleibt der praktische Schritt: wohin der Antrag geht.
Wo Sie die AHV-Rente beantragen: INPS oder Genf
Das hängt von einer einzigen Frage ab: Haben Sie je Beiträge in Italien gezahlt? Die Schweizerische Ausgleichskasse erklärt es auf ihrer Seite für EU-Staatsangehörige mit Wohnsitz ausserhalb der Schweiz.
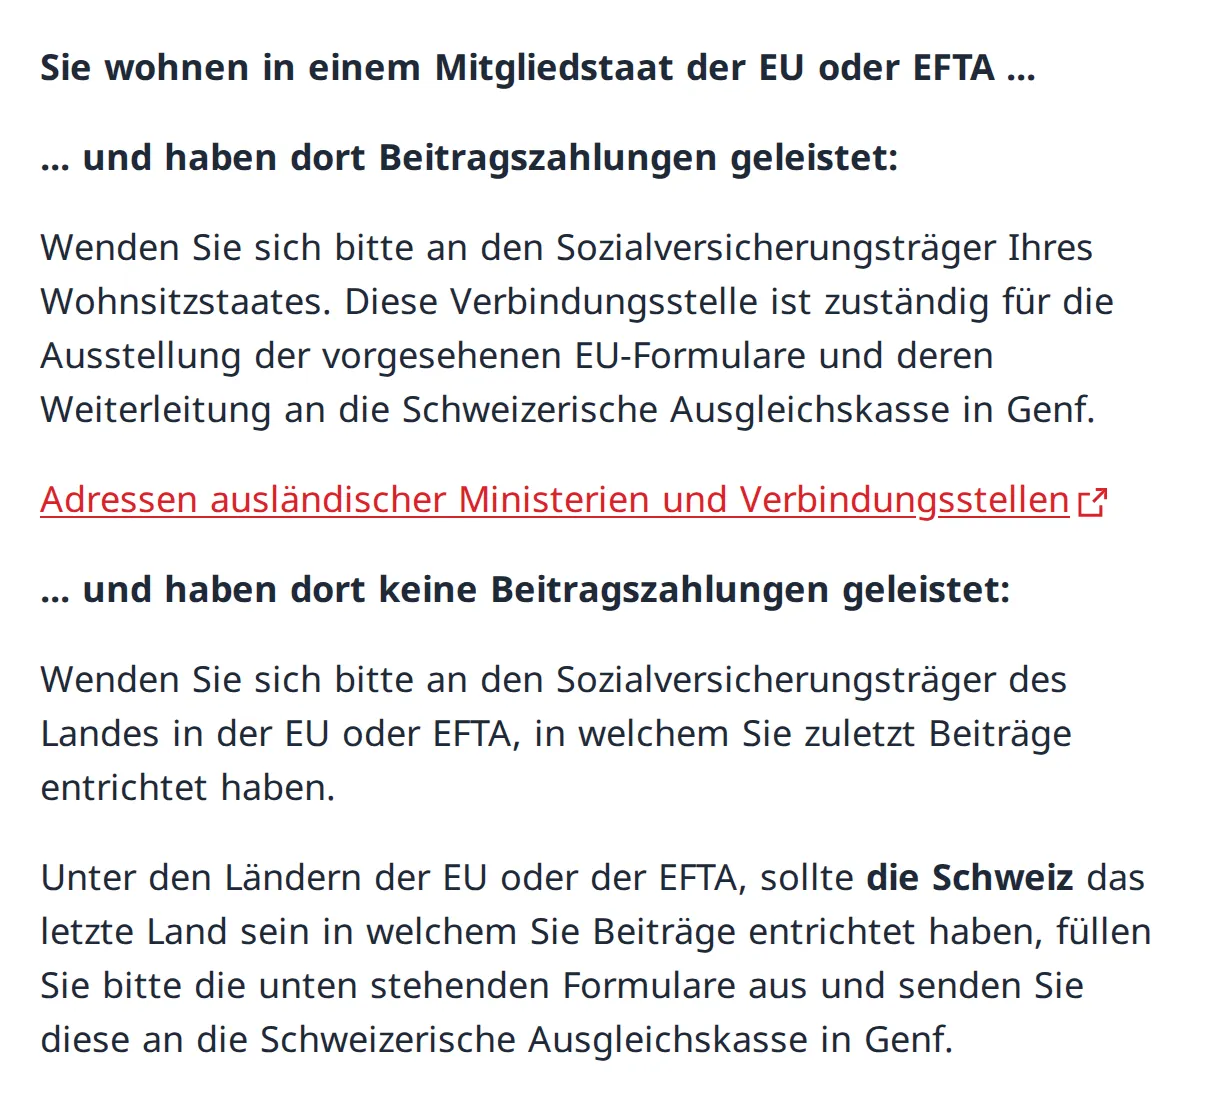
Wer auch INPS-Jahre hat, stellt einen einzigen Antrag in Italien. Die INPS schreibt in ihrem Merkblatt zum Rentenantrag nach EU-Recht: Wer in Italien wohnt, bei der INPS versichert ist und auch Zeiten in der Schweiz hat, stellt den Antrag bei der INPS, online mit SPID, CIE oder CNS (den italienischen digitalen Identitäten), über das Contact Center oder über ein patronato, eine der italienischen Beratungsstellen für Sozialversicherungsfragen. Das Merkblatt 3.01 bestätigt die andere Seite: Ein Antrag im Wohnsitzstaat setzt das Verfahren in allen betroffenen Staaten von selbst in Gang.
Wer dagegen nur im Tessin gearbeitet hat, schreibt direkt nach Genf, mit dem Formular 318.000.1, der «Anmeldung für eine Altersrente für Personen mit Wohnsitz ausserhalb der Schweiz», und dem Formular E207, das die Länder auflistet, in denen Sie gearbeitet haben. Das Formular 318.000.1 verlangt auch die IBAN und die Beschäftigungszeiten in der Schweiz, Arbeitgeber für Arbeitgeber. Das Merkblatt 3.01 rät, sich drei bis vier Monate vor dem Referenzalter anzumelden, und ein Vorbezug kann nicht rückwirkend beginnen.
Vorher lohnt es sich, die Daten zu prüfen. Der Auszug aus dem individuellen Konto ist kostenlos, Sie bestellen ihn online über den eService eCdC der Kasse mit einer Kopie Ihres Ausweises, und die Bearbeitung kann bis zu zwei Monate dauern. Er zeigt Jahr für Jahr die erfassten Einkommen: Ein Arbeitgeber, der keine Beiträge abgerechnet hat, fällt hier auf, nicht erst mit 65. Für eine Schätzung der künftigen Rente bietet die Kasse den Rechner ESCAL oder eine Rentenvorausberechnung per Formular. Die italienischen Jahre rechnet dagegen die INPS.
Die Zusammenrechnung mit der INPS: was zählt und was nicht
Die Zusammenrechnung hilft, den Anspruch auf eine italienische Rente zu erreichen, nicht, sie zu erhöhen. Für die Altersrente (pensione di vecchiaia) verlangt die INPS 2026 ein Alter von 67 Jahren und mindestens 20 Beitragsjahre, wie das INPS-Merkblatt zur Altersrente erklärt. Das Alter steigt 2027 auf 67 Jahre und einen Monat und 2028 auf 67 Jahre und drei Monate, laut INPS-Rundschreiben Nr. 28/2026. Wer den ersten Beitrag 1996 oder später gezahlt hat, muss zudem eine Rente mindestens in der Höhe der italienischen Sozialrente (assegno sociale) erreichen oder bis 71 warten.
Die Jahre im Tessin helfen, die Schwelle von 20 Jahren zu überschreiten. Damit sie zählen, braucht es aber mindestens 52 Beitragswochen in Italien: Das INPS-Merkblatt zur Zusammenrechnung setzt das Minimum auf ein Jahr im Staat, der die Rente gewährt. Danach zahlt jeder Staat für sich, im Verhältnis zu seinen Jahren: Das ist die Pro-rata-Rente.
Nehmen wir eine erfundene, aber häufige Laufbahn: 12 Jahre als Angestellter in Italien, dann 25 im Tessin. Allein käme die INPS nicht auf 20 Jahre; mit der Zusammenrechnung schon, und sie zahlt eine Rente, die auf den 12 italienischen Jahren beruht. Die AHV zahlt ihre Teilrente für die 25 Schweizer Jahre, aber zwei Jahre früher: ab 65, während die INPS erst ab 67 oder später zahlt. Zwei Jahre oder länger lebt diese Person also allein von der Schweizer Rente, und genau dort wird die zweite Säule entscheidend.
Die zweite Säule bei der Pensionierung: Rente oder Kapital
Von Gesetzes wegen wird die zweite Säule als Rente ausbezahlt. Artikel 37 BVG gibt aber allen Versicherten das Recht, einen Viertel des obligatorischen Altersguthabens als Kapital zu beziehen, und erlaubt dem Reglement der Kasse, alles als Kapital anzubieten. Derselbe Artikel erlaubt der Kasse, eine Frist für den Antrag festzulegen: Wer spät entscheidet, kann die Wahl verlieren. Wer verheiratet ist, braucht die schriftliche Zustimmung des Ehegatten.
Das Alter legt die Kasse innerhalb der gesetzlichen Grenzen fest. Artikel 13 BVG knüpft das Referenzalter an jenes der AHV und erlaubt einen Vorbezug ab 63 und einen Aufschub bis 70; die Reglemente können ein tieferes Alter vorsehen. Für Personen mit Wohnsitz in Italien gibt es beim Bezug zur Pensionierung keine besonderen Einschränkungen: Der Sicherheitsfonds BVG hält fest, dass Kapital, das als Altersleistung ausbezahlt wird, ohne Abklärung der Versicherungssituation im Ausland ausgezahlt wird.
Wer die Rente wählt, erhält sie in der Regel ohne Schweizer Abzug. Die kantonale Weisung zur Quellensteuer (nur auf Italienisch) sieht 10 % auf Renten ins Ausland vor, aber nicht, wenn das Doppelbesteuerungsabkommen das Besteuerungsrecht dem Wohnsitzstaat gibt. Bei Italien ist das so: Die Kasse zahlt die volle Rente aus und prüft von Zeit zu Zeit den Wohnsitz mit einer italienischen Steuerbescheinigung. Auf dem Kapital dagegen gibt es den Abzug immer, mehr dazu weiter unten.
Wenn Sie die Stelle im Tessin vor der Pensionierung aufgeben
Hier ändert die Regel, und viele Grenzgänger merken es spät. Wer die Arbeit in der Schweiz aufgibt, kann die Austrittsleistung bar verlangen, aber Artikel 25f des Freizügigkeitsgesetzes schliesst den obligatorischen Teil aus, solange die Person in einem EU-Staat obligatorisch versichert ist. Konkret: Wer wieder in Italien arbeitet und damit Beiträge an die INPS zahlt, kann nur den überobligatorischen Teil beziehen. Der obligatorische bleibt in der Schweiz, auf einem Freizügigkeitskonto oder in einer Freizügigkeitspolice.
Die Abklärung läuft über den Sicherheitsfonds BVG, der die Anfrage an die INPS weiterleitet. Das Merkblatt des Sicherheitsfonds für Italien fügt ein praktisches Detail an: Teilen Sie nicht mit, wohin das blockierte Guthaben gehen soll, überweist die Kasse es nach Ablauf der gesetzlichen Frist an die Stiftung Auffangeinrichtung BVG in Zürich. Freizügigkeitsguthaben lassen sich frühestens fünf Jahre vor dem AHV-Referenzalter beziehen. Wer die Stelle vor der Pensionierung verliert, findet die Regeln zur NASpI, der italienischen Arbeitslosenentschädigung, in unserem Artikel zur Arbeitslosigkeit von Grenzgängern.
Die 5 % in Italien: was sie abdecken und wie Sie sie zahlen
In Italien fallen AHV- und BVG-Leistungen nicht unter die Irpef. Artikel 76 des Gesetzes Nr. 413/1991 unterstellt sie einer Steuer von 5 %, und die 2017 und 2023 ergänzten Absätze haben sie auf die zweite Säule in jeder Form («in qualunque forma») und auf Zahlungen ohne italienische Bank ausgedehnt. Das Besteuerungsrecht liegt allein bei Italien: Artikel 18 des Doppelbesteuerungsabkommens zwischen der Schweiz und Italien weist Renten aus unselbstständiger Arbeit nur dem Wohnsitzstaat zu.
Wie Sie zahlen, hängt vom Konto ab. Kommt die AHV-Rente auf ein italienisches Konto, zieht die Bank die 5 % als Steuerabzugsstelle ab, und laut Gesetz müssen Sie diese Rente dann nicht mehr deklarieren. Kommt sie auf ein Schweizer Konto, berechnen Sie die 5 % selbst. Die Auskunft Nr. 125/2024 der Agenzia delle Entrate erklärt wie: im quadro RM, sezione V der Steuererklärung Redditi PF, mit dem Kennbuchstaben «I» und dem Staatscode 071, bezahlt mit dem Formular F24 und dem Steuercode 1242. Deklariert wird der im Jahr erhaltene Bruttobetrag.
Dieselbe Auskunft klärt zwei häufige Fragen. Die 5 % gelten auf dem ganzen Pensionskassenkapital, obligatorischer und überobligatorischer Teil eingeschlossen, und auch auf freiwilligen Einkäufen, mit denen die Rente erhöht wurde. Und im geprüften Fall galten sie auch für Guthaben aus zwei Freizügigkeitskonten. Das Gesetz erfasst zudem die Leistungen schweizerischer Einrichtungen für die vorzeitige Pensionierung.
Ab dem 1. Januar 2027 ändert die Nummer des Artikels, nicht die Regel. Ab diesem Datum gilt das gesetzesvertretende Dekret (decreto legislativo) Nr. 33/2025, der Einheitstext zu Zahlungen und Steuererhebung: Es hebt Artikel 76 auf und übernimmt die Regel, 5 % eingeschlossen, in Artikel 37. Die Agenzia warnt schon in der Auskunft Nr. 125, dass sich die Anleitungen zu den Erklärungsformularen ändern können: Für die Steuererklärung 2027 lohnt es sich, sie neu zu prüfen.
Die Ausnahme für Renten der öffentlichen Hand
Eine Gruppe ist von den 5 % ausgenommen. Artikel 19 des Abkommens behält der Schweiz die Renten vor, die der Bund, ein Kanton, eine Gemeinde oder bestimmte öffentliche Einrichtungen an Schweizer Staatsangehörige zahlen. Die DBA-Übersicht der Eidgenössischen Steuerverwaltung (ESTV) wendet dieselbe Regel auf Doppelbürger an. Ein Grenzgänger mit nur italienischem Pass, der für den Kanton gearbeitet hat, fällt dagegen unter die allgemeine Regel. Wer auch den Schweizer Pass hat, sollte seinen Fall prüfen lassen, bevor er das Kapital wählt.
Die Schweizer Quellensteuer auf dem Kapital und wie Sie sie zurückerhalten
Wenn Sie das Kapital beziehen, zieht die Pensionskasse eine Quellensteuer ab, auch wenn das Abkommen das Besteuerungsrecht Italien gibt. Die Tessiner Weisung ist deutlich: Wer bei der Auszahlung keinen Wohnsitz in der Schweiz hat, zahlt die Quellensteuer, auch wenn das Geld auf ein Schweizer Konto geht. Erhoben wird sie vom Kanton, in dem die Kasse ihren Sitz hat, nicht von jenem, in dem Sie gearbeitet haben. Unter 1’000 Franken wird nichts abgezogen.
Bei einer Tessiner Kasse sieht die neuste Tabelle VIC des Kantons (die Quellensteuertabelle für Kapitalleistungen, nur auf Italienisch), gültig ab 1. Januar 2025, für eine alleinstehende Person 4’117.50 Franken auf 100’000 und 6’795 Franken auf 150’000 vor. Für die übrigen Steuerpflichtigen sind die Beträge etwas tiefer. Das Schema verfolgt die 150’000 Franken von der Auszahlung bis zur Rückerstattung.
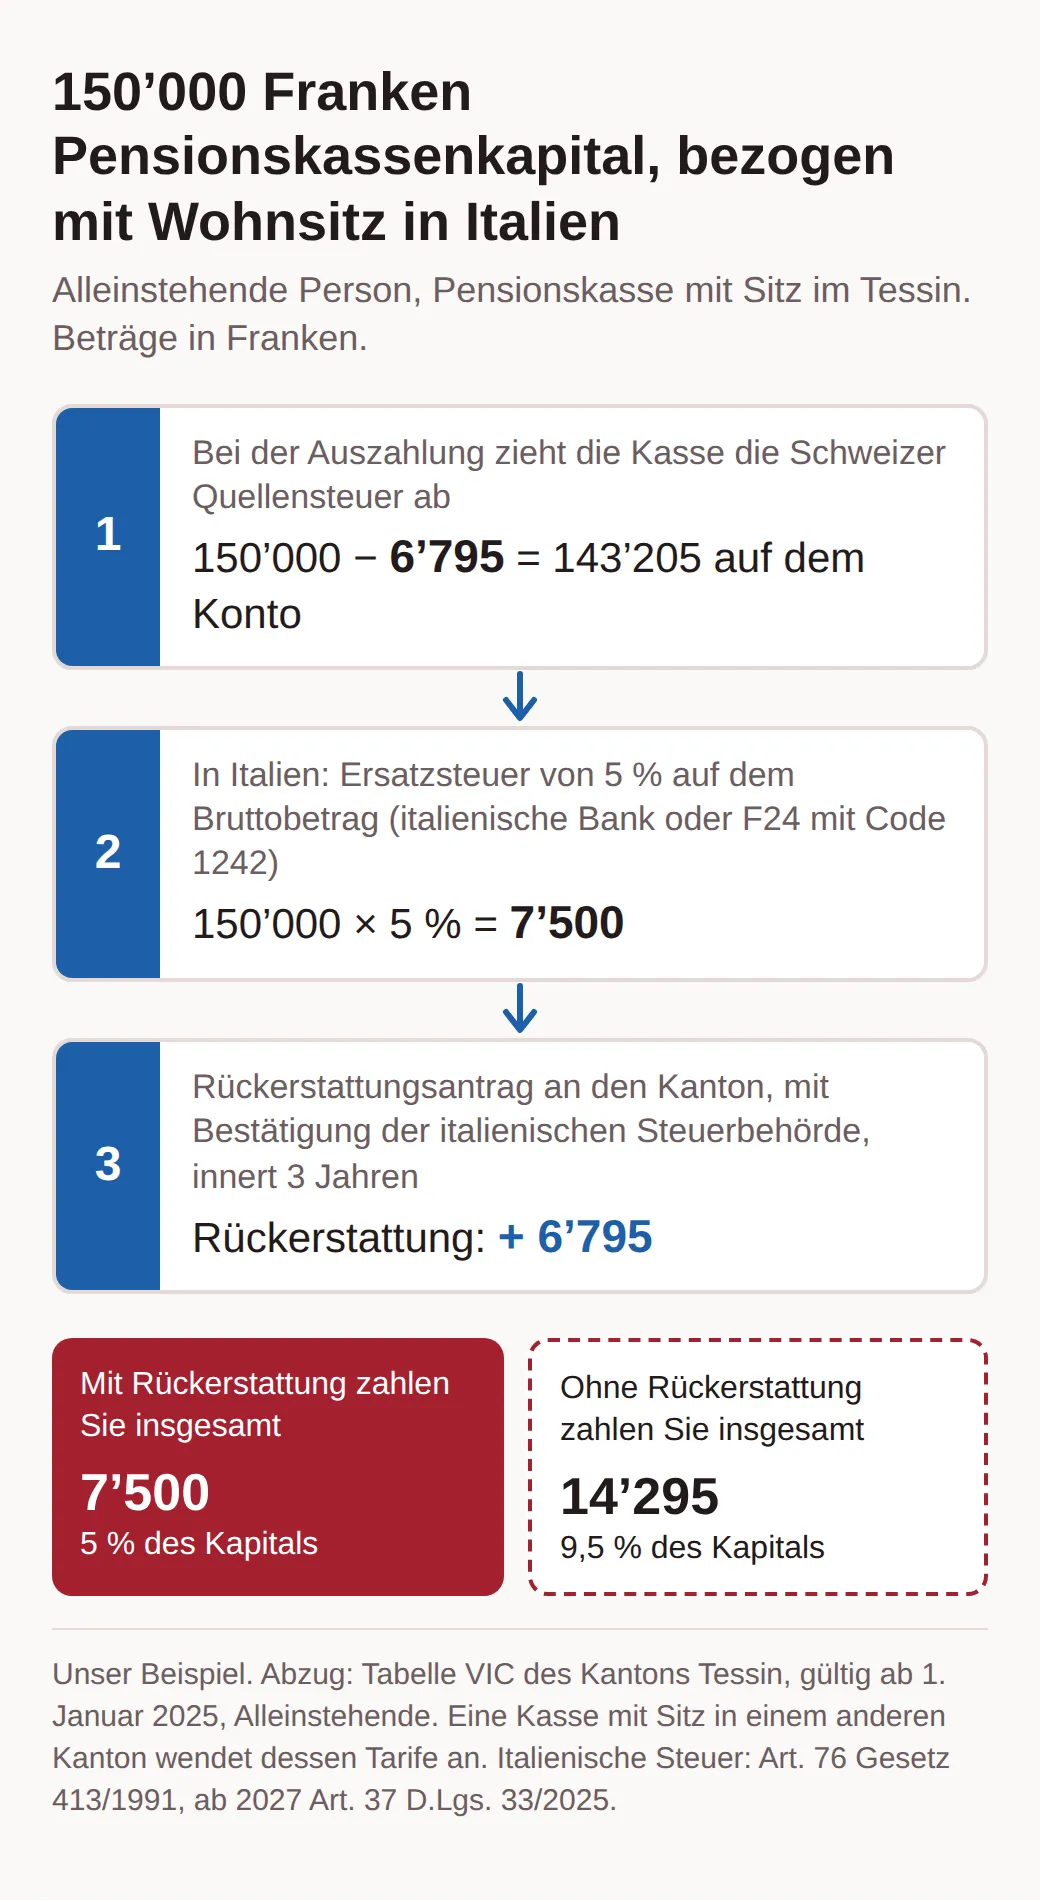
Die Rückerstattung kommt nicht von selbst. Die ESTV hält in ihrem Merkblatt zu privatrechtlichen Vorsorgeleistungen fest, dass die Steuer vollständig und ohne Zins zurückerstattet wird, gegen Einreichung des amtlichen Formulars und einer Bestätigung der Steuerbehörde des Wohnsitzstaates. Das Rückerstattungsformular verlangt für Italien mehr als für die meisten Länder: Die Steuerbehörde muss bestätigen, die Leistung effektiv besteuert zu haben, mit einem beigelegten Nachweis. In der Praxis brauchen Sie den Beleg für die bezahlten 5 %, also den Abzug der Bank oder das F24, und den Stempel der Agenzia delle Entrate auf dem Formular.
Die Frist beträgt drei Jahre ab Auszahlung des Kapitals, und der Antrag geht an den Kanton, in dem die Kasse ihren Sitz hat, mit einer Kopie der Auszahlungsabrechnung. Das Formular weist darauf hin, dass die Bearbeitung bis zu drei Monate dauern kann und nichts zurückbezahlt wird, solange die Kasse die Steuer nicht mit dem Kanton abgerechnet hat. Wer die 5 % mit der Steuererklärung des Folgejahres zahlt, hat also Zeit, aber nicht übermässig viel: Eine verspätete Steuererklärung oder ein Stempel, der erst in letzter Minute beantragt wird, kann den ganzen Schweizer Abzug kosten.
Was Sie in den Jahren vor der Pensionierung tun sollten
Die wichtigen Abklärungen machen Sie mit 55 oder 60, nicht mit 64. Bestellen Sie den Auszug aus Ihrem AHV-Konto und prüfen Sie, ob jedes Jahr als Grenzgänger mit dem richtigen Einkommen erfasst ist. Fragen Sie die Pensionskasse, wie viel Ihres Guthabens obligatorisch ist, was das Reglement zum Kapitalbezug erlaubt und bis wann Sie die Wahl mitteilen müssen. Wenn Sie Jahre in Italien haben, klären Sie mit der INPS oder einem patronato, ob Sie mindestens 52 italienische Beitragswochen haben und wann Sie mit der Zusammenrechnung die 20 Jahre erreichen.
Dann entscheiden Sie, wohin das Geld fliessen soll. Ein italienisches Konto macht die 5 % auf der Rente automatisch; ein Schweizer Konto überlässt sie Ihrer Steuererklärung. Wer das Kapital bezieht, trägt den Rückerstattungsantrag am Tag der Auszahlung in die Agenda ein. Und wer mit einer Schweizer Rente in Pension geht, sollte auch die Krankenkasse anschauen, denn mit der ersten Pensionierung steht eine Wahl erneut offen, die wir im Artikel zur Krankenkasse für Grenzgänger erklären. Für die Steuern auf dem Lohn in den verbleibenden Jahren finden Sie die Rechnungen im Artikel zu den Steuern für Grenzgänger.
Häufige Fragen
- Kann ich mir die AHV-Beiträge auszahlen lassen, wenn ich nicht mehr im Tessin arbeite?
- Nein, wenn Sie die italienische Staatsangehörigkeit oder die eines anderen EU- oder EFTA-Staates haben. Die Schweizerische Ausgleichskasse vergütet Beiträge nur Staatsangehörigen von Ländern ohne Sozialversicherungsabkommen und einigen wenigen aufgelisteten Ländern zurück. Ihre Beiträge bleiben in der Schweiz und werden ab dem Referenzalter zu einer Rente, auch wenn Sie nur ein Jahr gearbeitet haben.
- Kann ich von Italien aus freiwillig AHV-Beiträge zahlen, um Beitragslücken zu schliessen?
- Nein. Die freiwillige AHV steht Schweizer, EU- und EFTA-Staatsangehörigen offen, die ausserhalb der EU und der EFTA wohnen und zuvor mindestens fünf aufeinanderfolgende Jahre obligatorisch versichert waren. Wer in Italien wohnt, gehört nicht dazu. Jahre hinzufügen können Sie nur, indem Sie weiter in der Schweiz arbeiten.
- Haben Grenzgänger mit Wohnsitz in Italien Anspruch auf Ergänzungsleistungen zur AHV?
- Nein. Das AHV-Merkblatt 3.01 sagt es klar: Wer im Ausland wohnt, hat keinen Anspruch auf Ergänzungsleistungen. Bei einer tiefen Teilrente lohnt es sich deshalb, sich frühzeitig über die italienischen Leistungen zu informieren, für die die Regeln der INPS gelten.
- Kann ich das Pensionskassengeld für ein Haus in Italien vorbeziehen?
- Der Sicherheitsfonds BVG hält fest, dass die Einschränkungen für Personen in der EU den Vorbezug für Wohneigentum nicht betreffen. Die Bedingungen legen aber das Schweizer Gesetz und das Reglement Ihrer Pensionskasse fest. Bevor Sie einen Vorvertrag unterschreiben, fragen Sie die Kasse schriftlich, ob die Immobilie in Italien zulässig ist und welche Unterlagen sie verlangt.
Weitere Beiträge
Alle Beiträge
Ausweis B Tessin: Voraussetzungen, Kosten, Vergleich mit G
Ausweis B im Tessin für EU-Bürger: wer ihn erhält, Gesuch und Gebühren beim Migrationsamt, Steuern und Krankenkasse mit Wohnsitz, Ausweis C nach 5 Jahren.
Familienzulagen für Grenzgänger: Wer zahlt wie viel 2026?
Kinderzulagen für Grenzgänger im Tessin: wann die INPS zuerst zahlt, was die Schweiz ergänzt, wie der Antrag läuft und wie viele Jahre Sie nachfordern können.
Krankenkasse für Grenzgänger: KVG oder SSN, Prämien 2027
Wer im Tessin arbeitet und in Italien wohnt, hat drei Monate für die Wahl zwischen KVG und SSN. Prämien 2027, SSN-Beitrag, Familie und die Kostenfalle Geburt.